
タイでの観光客の支払い方法: カード、現金、ATMの利用ガイド
タイで観光客はどうやって支払いをすればよいのでしょうか。Wiseや自国のカード、KBankのプリペイドVisaカード、現金、ATM手数料を、タイの銀行口座なしで正直に比較します。
Thailand Stuff Editorial Team
Researched and fact-checked against on-the-ground prices and reputable data · 14 Aug 2026 · 約 19 分で読めます

タイでの観光客の支払い方法: カード、現金、ATMの利用ガイド
旅行者がタイで支払いをするために、現地の銀行口座を開設する必要はありません。多通貨対応のトラベルカード、自国のデビットカードやクレジットカード、現金でチャージする新しい観光客向けプリペイドカード、そしてATMで引き出す現金(バーツ)を組み合わせれば、現地口座がなくても、タクシー、ホテル、レストラン、屋台の支払いをすべてカバーできます。このガイドでは、実際のタイでの支払い方法、それぞれのオプションの本当のコスト、手数料や為替レートの隠れたマージンについて詳しく解説し、あなたの旅行に最適な組み合わせを選んで出費を抑える方法を紹介します。
タイでの観光客の支払い方法: 結論
タイを訪れる観光客の多くは、都市部や観光地ではカードで支払い、それ以外の場所では現金で支払っています。ショッピングモール、ホテル、スーパーマーケット、チェーンレストランなどではカードがよく使えますが、屋台、ローカル市場、小さなショップ、ソンテウ、多くのタクシーなどは依然として現金のみとなります。現実的なおすすめは、大きめの支払い用にカードを1、2枚持ち、少額の支払い用に適量の現金(バーツ)を用意しておくことです。
それぞれの方法が適しているのは次のような人です。
- Wiseの多通貨カード。 ほとんどの旅行者にとって最適な万能カードです。ミドルレートに近い為替レートで利用でき、渡航前にカードを発行できます。
- 自国のデビットカードとクレジットカード。 ホテルやモール、緊急時に便利です。特に海外事務手数料が無料または安いカードが適しています。
- KBankのPAY and TOURプリペイドVisaカード。 タイの口座を開設できず、現物のVisaカードを手に入れたい人のための、現金チャージ式の観光客向けカードです。
- ATMや両替所の現金。 日常のちょっとした買い物に必須であり、市場や屋台ではどうしても必要になります。
このガイドの残りの部分では、各オプションについて手数料を含めて正直に解説し、あなたの状況にとってタイ旅行に最適なカードの組み合わせを見つけられるようにします。
タイの銀行口座なしで観光客は銀行カードを作れるか?
短期滞在の観光客が通常のタイの普通預金口座を開設することは基本的にできませんが、使えるカードを入手することは可能です。現地のフル口座を開設するには、通常、ワークパーミット(労働許可証)、長期滞在ビザ、現地住所などの長期滞在に関する証明書類がほぼ必ず必要になります。そのため、タイの銀行口座を開設する方法についてのガイドや、DTVビザで口座を開設できるかという具体的な疑問については、別の記事でルールを解説しています。
旅行者が入手できるのは、パスポートのみで現地発行される観光客向けのプリペイドカード、あるいは、はるかに一般的な方法として、自国からカードを持参することです。したがって、タイで観光客が銀行カードを入手できるかという疑問に対する正直な答えは、通常の銀行口座は作れないものの、プリペイドVisaカードの取得や既存カードの利用は可能、ということです。以下の4つのオプションは、あらゆる現実的な支払い方法をカバーしています。
オプション1: Wiseの多通貨カード
Wiseの多通貨カードは、ミドルレートに近いレートで両替でき、手数料が事前に明確に表示されるため、多くの旅行者にとって最も強力な選択肢の1つです。旅行前にオンラインで注文し、自国の銀行から自国通貨で残高をチャージしておけば、支払いの際にタイバーツに自動換算するか、アプリ内で事前にバーツを保有しておくことができます。
タイでのWiseカードの仕組み
カードが届いたら、通常のVisaやMastercardと同様に使用できます。カード対応のお店でタッチ決済や読み取り機への挿入を行い、ATMでバーツを引き出します。Wiseは上乗せされた観光客向けレートではなく透明性のあるレートで換算するため、空港の両替カウンターや自国銀行の自動換算よりもお得になることがほとんどです。デビットカードのような仕組みなので、チャージした金額分しか使えず、旅行の予算管理にも便利です。
知っておくべき手数料
Wiseでは、小さく明確な両替手数料がかかるほか、月ごとの無料ATM出金枠が設けられており、それを超えると出金ごとに手数料が発生します。重要な点として、このWiseの手数料は、すべての海外カードにかかる後述のタイのATMオペレーター手数料とは別物です。また、Wiseは旅行以外でも役立ちます。将来的にまとまった資金を移動する必要が生じた場合は、タイへ送金する最も安い方法と比較してみてください。Revolutなどの類似のトラベルカードも同じ仕組みで機能するため、ブランドよりも方法が重要になります。
オプション2: 自国のデビットカードとクレジットカード
自国で使っている既存のVisaやMastercardはタイでも広く利用でき、多くの旅行者にとって最も簡単な選択肢です。タイでのカード利用に関するカード発行会社の案内によると、主要都市や観光地ではデビットカードやクレジットカードが使えますが、小さなお店、地元の個人商店、へき地では現金のみの場合があります。ホテル、モール、スーパーマーケット、中級以上のレストランであれば、自国のカードで十分に便利に使えます。
注意点は手数料です。多くの自国カードでは、海外でのショッピングごとに約1パーセントから3パーセントの海外事務手数料が加算され、独自の通貨換算マークアップが適用される場合もあります。そのため、タイでのカード払いの実際のコストは、どのカードを持っているかによって大きく異なります。渡航前に次の3点を行ってください。
- 海外事務手数料を確認する。 普段使いのカードに2パーセントから3パーセントの手数料がかかる場合は、手数料無料のトラベルカードやWiseのようなカードを使う方が、長期の旅行でお金を節約できます。
- 銀行に渡航予定を伝える。 タイでの取引が急増すると不正利用とみなされてブロックされることがあり、海外からブロックを解除するのは大変な手間がかかります。
- タッチ決済を有効にし、予備を用意する。 カードの拒否、破損、凍結に備えて、異なる国際ブランドのカードを少なくとも2枚持参してください。
クレジットカードは高額商品やホテルのデポジットに対して購入保護の層を追加し、デビットカードは予算内に収めるのに役立ちます。両方を1枚ずつ持っていくのが賢明な設定であり、到着後も銀行アプリや二要素認証が機能するように、現地の観光客向けSIMまたはeSIMと自然に組み合わせることができます。
常にタイバーツでの請求を選択する
カード端末やATMで、タイバーツではなく自国通貨での請求を提案された場合は、それを断り、必ずバーツを選択してください。この罠はダイナミック・カレンシー・コンバージョン(DCC)と呼ばれ、タイでお金を失う最も簡単な方法の1つです。Wiseのタイのお金と銀行に関するガイドでも明確に説明されているように、最もお得なレートで利用するには、常に現地通貨での請求を選択してください。
加盟店やATMに自国通貨への換算を許可すると、彼らが為替レートを設定することになりますが、そのレートは通常非常に悪く、さらに換算マージンが上乗せされます。代わりにバーツで支払うと、所有するカードの発行会社がネットワークレートで換算するため、ほぼ確実にお得になります。これは、店舗のレジ、レストランのカード端末、ATMのいずれでも同じです。Visa自身の旅行ガイドでも、現地通貨で請求される権利があることが確認されているため、端末がデフォルトで自国通貨を設定している場合は、店員にやり直してバーツで処理するよう求めてください。これは、行うすべてのカード決済を密かに守るためのちょっとした習慣です。避けるべき一般的な詐欺のまとめにある他の旅行者の落とし穴にも注意してください。
オプション3: KBankのPAY and TOURプリペイドVisa card
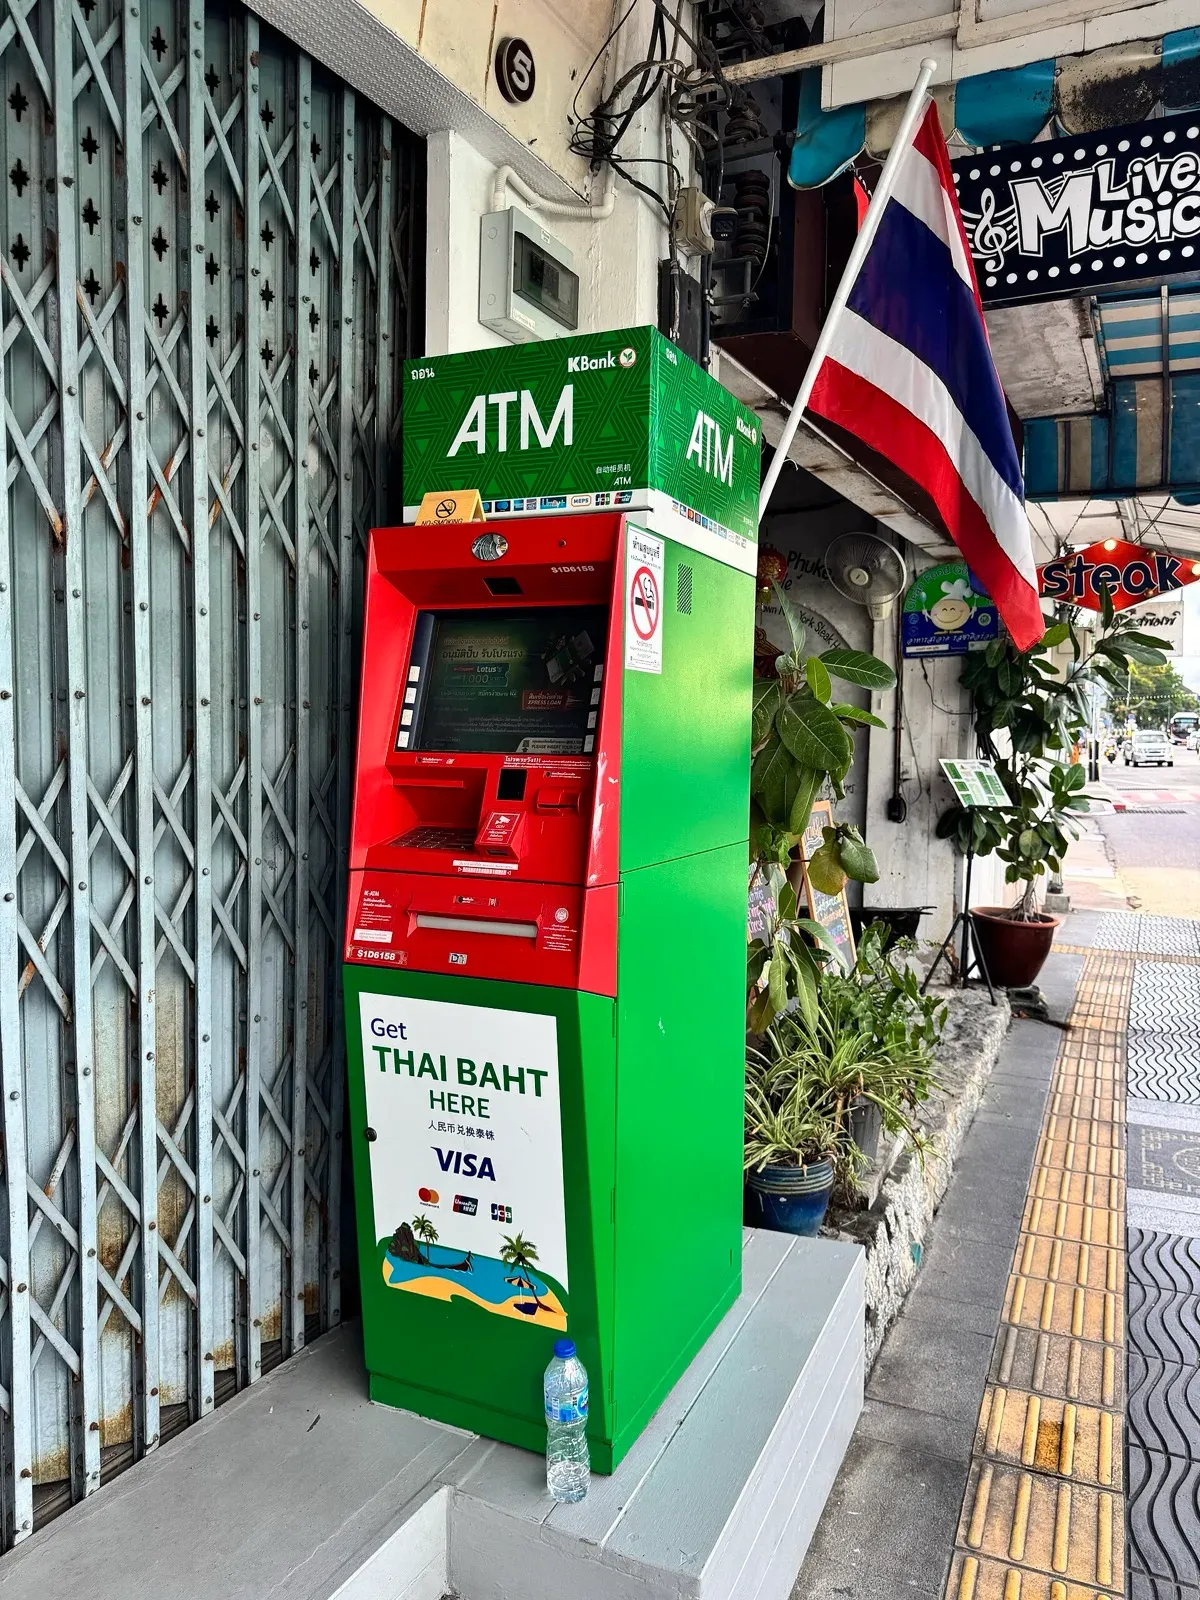
PAY and TOURカードは、タイ観光庁と提携して緑色の銀行として知られるカシコン銀行(Kasikornbank)が2025年に開始した、外国人観光客向けのプリペイドVisaカードです。タイの口座を開設できないものの、現物のVisaカードを手に入れたい旅行者を真っ先にターゲットにしています。カシコン銀行の公式PAY and TOURページによると、カードの取得にタイの銀行口座は必要ありません。
カードは、スワンナプーム空港やドンムアン空港を含むカシコン銀行の外貨両替(FX)ブースや、100を超える支店で、パスポートを提示して対面で受け取ります。これはプリペイドVisaカードであるため、Visa加盟店での支払いや、カシコン銀行のATMでのバーツの引き出しに使用できます。1日あたり約10,000バーツまで手数料無料と報じられています(この上限は報道に基づくものであり、カード受け取り時に現在の規約を確認してください)。
2つの制限について現実的に考えておきましょう。第1に、カードへのチャージは現金のみであり、カシコン銀行の外貨両替カウンターで対面にて、外貨をカシコン銀行独自の外貨両替レートでバーツに両替して行います。リモートやオンラインでのチャージはなく、その外貨両替レートにはミドルレートではなくマージンが含まれているため、最も安い両替方法ではありません。第2に、このカードはタイ国内でのみ有効であり、通常はオンライン決済に対応していないため、Webでのフライトやホテルの予約において自国のカードの代わりにはなりません。国内で使用するための、現金がチャージされた便利な決済用カードと考えてください。特に、現地の口座を持てない観光客やDTVビザ(Destination Thailand Visa)保持者にとって非常に便利です。
KBankのPAY and TOURカードの取得方法と使い方
| 手順 | やること |
|---|---|
| 1. パスポートを持参する | 有効なパスポートが必要です。タイの銀行口座や現地の住所は不要です。 |
| 2. KBankの外貨両替ブースを探す | スワンナプーム空港やドンムアン空港、またはKBankの支店にあるカシコン銀行の外貨両替カウンターに行きます。 |
| 3. カードを発行してもらう | パスポートを提示し、PAY and TOURプリペイドVisaカードをリクエストします。 |
| 4. 現金でチャージする | 外貨を渡し、KBankの為替レートでバーツに両替します。バーツがカードにチャージされます。 |
| 5. 支払いと引き出しを行う | 加盟店で通常のVisaカードのように使用し、KBankのATMでバーツを引き出します。残高が減ったら、再び対面でチャージします。 |
オプション4: 現金とATM
タイでの日常の支払いにおいて現金は依然として王様であり、どのカードを持っているかにかかわらず、すべての旅行者にいくらかのバーツが必要です。屋台、生鮮市場、小さな個人経営のショップ、多くのタクシーやソンテウ、田舎のエリアでは、現金以外が受け付けられないことがよくあります。Wiseが現金の比較で指摘しているように、カードはほとんどの正式なビジネスをカバーし、現金は旅行の大部分を占めるインフォーマルな経済をカバーします。
現金を手に入れる主なコストは、タイの現地のATM手数料です。現地のATMでは、海外カードでの引き出しに対して固定手数料が課され、2025年から2026年にかけて、自国の銀行が課す手数料とは別に、ほとんどの銀行で1回あたり約220から250バーツに上昇しています。WiseのタイのATMに関するガイドでは、ほとんどの現地銀行で1回あたり約200から220バーツ、イオン銀行(Aeon Bank)ではそれより安くなると報告されているため、イオンのATMを探すことでコストを抑えることができます。手数料はパーセンテージではなく引き出しごとにかかるため、コストを削減する最も簡単な方法はシンプルです。
- 1回あたりの引き出し額を大きくし、回数を減らす。 20,000バーツを1回で引き出せば固定手数料は1回分ですが、5,000バーツを4回に分けると4回分かかります。
- 手数料の安い機械を選ぶ。 イオン銀行のATMは、歴史的に大手タイの銀行よりも海外カードの手数料を安く設定しています。
- ATMでは常にバーツを選択する。 前述の通り、マシンの通貨換算の提案は断りましょう。
- カードの1日あたりの利用限度額に注意する。 自国のカードの多くは1日あたりの引き出し額に上限を設けているため、多めに引き出す際は計画的に行ってください。
ATMを利用するのではなく物理的な現金を両替する場合、スーパーリッチ(SuperRich)などの専用両替所やその他の市街地の外貨両替カウンターは、空港のキオスクやホテルのデスクよりもレートが良いことがほとんどです。現金はバッグとホテルのセーフティボックスに分けて安全に保管し、プーケットでの1か月の生活費の内訳を参考に現実的な予算を立ててください。手元にバーツを用意しておくことで、空港からの移動から日帰り旅行まで、スムーズに移動できるようになります。プーケットの移動手段や、プーケット空港からパトンへの移動手段の定額オプションをご覧ください。
持参すべき現金の金額と20,000バーツの疑問
初日分として少額のバーツまたは簡単に両替できる通貨を持参し、その後はATMやカードに頼るのがベストです。よくある疑問として、タイに入国するために1人あたり20,000バーツを物理的に持参しなければならないのかという点があります。タイの入国管理ガイドラインには、滞在資金を証明するものとして、1人あたり20,000バーツ、または家族の場合は40,000バーツという資金証明の金額が記載されていることがよくあります。
実際には、通常の観光客の入国審査でこれが確認されることはまれですが、求められる可能性はあります。そのため、「決して確認されないだろう」と思い込むのではなく、求められた際に資金にアクセスできる状態にしておくのが正直なアドバイスです。数千バーツの現金と、利用可能なカードを持っていれば、規則の精神を快適に満たすことができます。長期の旅行を計画している場合は、渡航前に観光ビザとビザ免除のルールを確認し、予算が季節に合うようにベストシーズンもチェックしてください。
カードが使える場所と、まだ現金が必要な場所
カードはタイの正規経済では確実に機能しますが、非正規経済ではほとんど機能しません。この違いを知っておくことで、カードしか持たずにヌードル店の前に立ち尽くす事態を防げます。
タイで通常カードで支払える場所:
- ホテル、リゾート、予算帯より上のほとんどのゲストハウス。
- ショッピングモール、デパート、ビッグC(Big C)、ロタス(Lotus's)、ヴィラマーケットなどのスーパーマーケット。
- 観光エリアのチェーン店や中級以上のレストラン、カフェ、バー。
- コンビニエンスストア、薬局、大型のツアー会社。
通常、現金が必要な場所:
- 屋台、ナイトマーケット、生鮮市場。
- 小さな個人経営のショップ、ランドリー、地元のサロン。
- 多くのタクシー、トゥクトゥク、ソンテウ、バイクタクシー。
- 寺院への寄付、チップ、田舎や離島のスポット。
レジャーの支出もこのように分かれています。ビーチクラブやホテルのデイパスはカードが使えますが、隣でパドルボードをレンタルしている業者はバーツを求めます。両方に対応できるように計画しておけば、困ることはほとんどありません。
あなたに最適な支払い方法
最適な設定は、滞在期間や現地の口座を開設できるかどうかによって異なります。単一の正解はないため、旅行のスタイルに合わせてオプションを選んでください。
- Wiseまたはトラベルカードを選ぶ 日常の最もお得な為替レートを求め、渡航前にカードを注文することに抵抗がなく、カードとATM用のすっきりした1枚のカードを求めている場合。
- 自国のカードに頼る 旅行が短期間であり、カードの海外事務手数料がすでに安く、主にホテル、モール、レストランでしかお金を使わない場合。
- KBankのプリペイドVisaカードを検討する タイの口座を開設できず、現物の現地カードを手に入れたいと考えており、対面での現金チャージやその利便性のための外貨両替ブースのマージンを受け入れる場合。
- 現金により多く頼る カードが全く使えない島嶼部、田舎、屋台中心の旅行に向かう場合。
ほとんどの観光客は、高額な支払い用にWiseや自国のカードを使い、日々の支出にはATMから引き出した現金を使うという2つか3つを組み合わせています。長期滞在者や観光ビザの制限ギリギリまで滞在する人、あるいはデジタルノマドとしてプーケットに住んでいる人は、最終的にきちんとした現地の口座が欲しくなりますが、通常の訪問であればカードと現金の組み合わせですべてまかなえます。
比較表: タイにおける観光客の主な支払い方法
以下の表は、4つの主な方法を一覧で比較したものです。レートや手数料は変動するため、これらは2026年時点のスナップショットとして捉え、利用する前に各プロバイダーに現在の規約を確認してください。
| オプション | 入手方法 | 為替レートの品質 | 主な手数料 | 最適な用途 |
|---|---|---|---|---|
| Wiseまたはトラベルカード | 渡航前にオンラインで注文 | ミドルレートに近い | 小さな目に見える両替手数料、月間枠超過後のATM手数料、タイのATM手数料 | 日常のお得な利用、旅行の予算管理 |
| 自国のデビットカードまたはクレジットカード | すでに財布に入っている | カードネットワークのレート(DCCを回避すれば良好) | 海外事務手数料約1~3%、引き出し時のタイのATM手数料 | ホテル、モール、予備、デポジット |
| KBank PAY and TOURプリペイドVisa | KBankの外貨両替ブースや空港でパスポートを提示 | KBankの外貨両替レート(マージンあり) | 為替レートでの現金チャージ、1日の上限までKBankのATM引き出しが無料と報告されている | 現地口座を持たず、現地カードを希望する訪問者 |
| ATMや外貨両替所の現金 | ATMでの引き出しまたは両替所 | カードまたは両替所による | 海外カードでのATM引き出し1回あたり約220〜250バーツ | 屋台、市場、タクシー、田舎のエリア |
避けるべき一般的な間違い
ちょっとしたミスが、すべての旅行で実際の出費を増やしてしまいます。これらを避けることで、バーツをより有効に使えます。
- ダイナミック・カレンシー・コンバージョン(DCC)を受け入れること。 レジやATMで自国通貨を選択すると、加盟店に為替レートが委ねられます。常にバーツを選んでください。
- 少額のATM引き出しを何度も行うこと。 1回ごとに220から250バーツの全額手数料がかかります。多めの金額をまとめて引き出し、回数を減らしましょう。
- カードを1枚だけ持って旅行すること。 凍結されたり、破損したり、拒否されたりした場合に身動きが取れなくなります。異なるネットワークの予備を携帯してください。
- カードがどこでも使えると思い込むこと。 屋台や小さな個人商店は現金のみです。現金を常に持っておきましょう。
- 空港の到着ロビーで現金を両替すること。 そこのレートは最悪の部類に入ります。タクシー代として少額を引き出し、市内の両替所やATMを利用してください。
- 銀行に渡航予定を伝えるのを忘れること。 海外での不正利用ブロックにより、最悪のタイミングでメインのカードが使えなくなることがあります。
タイ関連のお金とビザのガイド
観光客としての支払いは、タイでお金を管理するプロセスの一部にすぎません。以下の関連記事では、現地口座から税金、日々の予算に至るまで、次のステップをカバーしています。
| ガイド | 内容 |
|---|---|
| タイで銀行口座を開設する方法 | 現地口座を希望する外国人に実際に機能する方法 |
| DTVビザで銀行口座を開設できるか | デスティネーション・タイランド・ビザ(DTV)保持者にとって現実的なこと |
| タイへ送金する最も安い方法 | 送金方法、手数料、レートの比較 |
| タイの外国所得税 | タイに持ち込まれた資金に対して駐在員が支払う税金 |
| プーケットでアパートを借りる方法 | 長期滞在のための費用、デポジット、契約 |
Frequently asked questions
観光客はタイで銀行カードを作ることができますか?
短期滞在の観光客が通常のタイの銀行口座を開設することはできませんが、パスポートのみを使用してKBankのPAY and TOURカードなどの観光客向けプリペイドVisaカードを入手することはできます。ほとんどの旅行者は、代わりにWiseカードや自国のデビットカードやクレジットカードを使用しています。
タイの観光客向けカードに現金でチャージできますか?
はい。KBankのPAY and TOURプリペイドカードは、カシコン銀行の外貨両替カウンターで対面で現金チャージします。そこで外貨がKBankの外貨両替レートでバーツに両替され、カードにチャージされます。オンラインやリモートでのチャージ機能はないため、残高が少なくなったらブースで再チャージします。
タイで使うのに最適なカードは何ですか?
ほとんどの旅行者にとって、Wiseのような多通貨カードはミドルレートに近いレートで換算されるため、日常の利用で最もお得です。自国のクレジットカードはホテルやデポジットに便利であり、KBankのプリペイドVisaカードはタイの口座を持たない訪問者に適しています。タイに最適なカードは、1枚に絞るのではなく組み合わせることです。
タイのATMでは海外カードの手数料がかかりますか?
はい。2026年時点において、ほとんどのタイのATMでは海外カードでの引き出しに対して1回あたり約220から250バーツの固定手数料がかかり、これに自国の銀行が追加する手数料が上乗せされます。イオン銀行の機械は歴史的に手数料が安くなっています。引き出し額を増やして回数を減らすことが、合計コストを抑える最も簡単な方法です。
タイではどこでもカードで支払うことができますか?
いいえ。ホテル、モール、スーパーマーケット、チェーンレストランではカードが広く受け入れられていますが、屋台、ローカル市場、小さなショップ、多くのタクシーは現金のみです。大きめの支払いにはカードを使い、日常のちょっとした買い物には現金を手元に用意しておいてください。
タイには現金とカードのどちらを持っていくべきですか?
両方です。カードは便利で高額な支払いでも安全に持ち運べますが、カードが使えないインフォーマルな経済では現金が不可欠です。最適なアプローチは、正式なビジネスにはカードを使い、市場、交通機関、屋台には十分な現金を確保することです。
カード端末ではバーツと自国通貨のどちらで支払うべきですか?
常にタイバーツで支払ってください。自国通貨を選択するとダイナミック・カレンシー・コンバージョン(DCC)がトリガーされ、加盟店やATMが悪い為替レートを設定し、マージンが追加されます。バーツで支払うことで、カード発行会社がより有利なネットワークレートで換算でき、すべての取引で費用を節約できます。
タイに入国するには20,000バーツの現金が必要ですか?
タイの入国管理ガイドラインには、滞在資金の証明として、1人あたり20,000バーツ、家族の場合は40,000バーツという資金証明の金額が記載されています。通常の観光客の入国審査で確認されることはまれですが、求められる可能性があるため、求められた際に現金やカードで資金へのアクセスを示せるようにしておいてください。
KBankのPAY and TOURカードはオンライン決済に使えますか?
基本的には使えません。PAY and TOURプリペイドVisaカードはタイ国内での対面利用を想定して設計されており、通常はオンライン決済に対応していません。フライトやホテルなどのオンライン購入には自国のカードを残しておき、国内での支出にはプリペイドカードを使用してください。
Sources
- Kasikornbank (KBank): PAY and TOUR prepaid card (official page)
- Wise: ATMs in Thailand, credit cards and fees
- Wise: Money and currency in Thailand
- Wise: Cash or card in Thailand
- Wise: Thai baht travel and multi-currency card
- N26: Using your card in Thailand
- Bank of Thailand: exchange rates
- Visa: travelling with your Visa card
- Denz Phuket: further reading on tourist e-wallets in Thailand
About this guide
このガイドは、プーケットに居住しプーケット情報を発信するThailand Stuffの編集チームによって調査および執筆されました。現地での現在の価格、公式プロバイダーのページ、信頼できる生活費および旅行金融のソースを基に調査を行い、数値を最新の状態に保つために定期的に見直しています。最終確認日は2026年8月14日です。
Thailand Stuffは旅行および生活情報サイトであり、銀行、認可を受けた金融アドバイザー、移民弁護士ではありません。この記事は一般的な情報であり、専門的な金融アドバイスではありません。手数料、為替レートのマージン、カードの機能、入国要件は変更される場合があり、プロバイダーや国籍によって異なることがあります。そのため、上記のリンクにある公式ページで現在の規約を確認し、自身の状況に関するアドバイスについては有資格の専門家や該当するプロバイダーにご相談ください。
続きを読む
 News
A Thai senator has proposed letting foreigners own 100% of a business in Thailand to end the nominee system. Here is what was said and what it could mean.
 Practical
2026年における正直な答え: ほとんどのタイの銀行は、DTVビザ保有者の新規口座開設を拒否しています。その理由、効果のない方法、そして実際に機能する現実的な代替手段について解説します。
 News
ジェットスキーやトゥクトゥクのトリックから、宝石、タイムシェア、バーの請求詐欺まで、プーケットのよくある詐欺と危険信号、それぞれの回避方法、1155番ホットラインについて解説します。