
นักท่องเที่ยวชำระเงินในประเทศไทยอย่างไร: บัตร เงินสด และตู้ ATM สำหรับผู้มาเยือน
นักท่องเที่ยวชำระเงินในประเทศไทยอย่างไร เปรียบเทียบ Wise และบัตรจากประเทศบ้านเกิด, บัตรพรีพายด์ Visa ของ KBank, เงินสด และค่าธรรมเนียมตู้ ATM แบบตรงไปตรงมาโดยไม่ต้องมีบัญชีธนาคารไทย
Thailand Stuff Editorial Team
Researched and fact-checked against on-the-ground prices and reputable data · 14 Aug 2026 · อ่าน 19 นาที

นักท่องเที่ยวชำระเงินในประเทศไทยอย่างไร: บัตร เงินสด และตู้ ATM สำหรับผู้มาเยือน
คุณไม่จำเป็นต้องมีบัญชีธนาคารไทยเพื่อใช้จ่ายสิ่งใดๆ ในประเทศไทยในฐานะผู้มาเยือน ระหว่างบัตรท่องเที่ยวหลายสกุลเงิน, บัตรเดบิตและเครดิตส่วนตัวจากประเทศบ้านเกิด, บัตรพรีพายด์สำหรับนักท่องเที่ยวรูปแบบใหม่ที่คุณเติมเงินสดได้ และเงินบาทปกติจากตู้ ATM คุณสามารถครอบคลุมค่าใช้จ่ายสำหรับแท็กซี่, โรงแรม, ร้านอาหาร และสตรีทฟู้ดได้โดยไม่ต้องเปิดบัญชีในท้องถิ่นเลย คู่มือนี้จะอธิบายว่านักท่องเที่ยวชำระเงินในประเทศไทยอย่างไรในทางปฏิบัติ, ต้นทุนที่แท้จริงของแต่ละตัวเลือกคืออะไร และค่าธรรมเนียมกับส่วนต่างอัตราแลกเปลี่ยนซ่อนอยู่ตรงไหน เพื่อให้คุณสามารถเลือกผสมผสานวิธีที่เหมาะกับการเดินทางของคุณและเก็บเงินไว้กับตัวได้มากขึ้น
นักท่องเที่ยวชำระเงินในประเทศไทยอย่างไร: คำตอบสั้นๆ
นักท่องเที่ยวส่วนใหญ่ชำระเงินในประเทศไทยด้วยบัตรในเมืองและแหล่งท่องเที่ยว และใช้เงินสดในที่อื่นๆ การรับบัตรทำได้ดีในห้างสรรพสินค้า, โรงแรม, ซูเปอร์มาร์เก็ต และร้านอาหารในเครือ แต่แผงขายสตรีทฟู้ด, ตลาดท้องถิ่น, ร้านค้าขนาดเล็ก, รถสองแถว และแท็กซี่จำนวนมากยังคงรับเฉพาะเงินสดเท่านั้น คำตอบในทางปฏิบัติคือพกบัตรหนึ่งหรือสองใบสำหรับการชำระเงินยอดใหญ่ และพกเงินบาทจำนวนพอประมาณสำหรับยอดเล็ก
นี่คือวิธีที่เหมาะกับแต่ละประเภท:
- บัตรหลายสกุลเงิน Wise ตัวเลือกอเนกประสงค์ที่แข็งแกร่งสำหรับนักเดินทางส่วนใหญ่ที่ต้องการอัตราแลกเปลี่ยนใกล้เคียงกับอัตรากลางของตลาด และสามารถสั่งซื้อบัตรล่วงหน้าก่อนบิน
- บัตรเดบิตและเครดิตจากประเทศบ้านเกิด เหมาะสำหรับโรงแรม, ห้างสรรพสินค้า และกรณีฉุกเฉิน โดยเฉพาะบัตรที่มีค่าธรรมเนียมการทำธุรกรรมต่างประเทศต่ำหรือไม่มีเลย
- บัตรพรีพายด์ Visa KBank PAY and TOUR บัตรสำหรับนักท่องเที่ยวที่เติมเงินสด สำหรับผู้ที่ไม่สามารถเปิดบัญชีไทยและต้องการถือบัตร Visa ท้องถิ่นในมือ
- เงินสดจากตู้ ATM หรือบูทแลกเงิน จำเป็นสำหรับการใช้จ่ายเล็กๆ น้อยๆ ในชีวิตประจำวัน และหลีกเลี่ยงไม่ได้สำหรับตลาดและสตรีทฟู้ด
ส่วนที่เหลือของคู่มือนี้จะพาไปดูแต่ละตัวเลือกอย่างตรงไปตรงมา รวมถึงค่าธรรมเนียม เพื่อให้คุณเห็นว่าการผสมผสานแบบใดคือบัตรที่ดีที่สุดสำหรับประเทศไทยในสถานการณ์ของคุณ
นักท่องเที่ยวสามารถทำบัตรธนาคารในประเทศไทยโดยไม่มีบัญชีไทยได้หรือไม่
โดยปกติแล้วนักท่องเที่ยวไม่สามารถเปิดบัญชีออมทรัพย์มาตรฐานของไทยได้ในการมาเยือนระยะสั้น แต่พวกเขายังคงสามารถรับบัตรที่ใช้งานได้ การเปิดบัญชีท้องถิ่นเต็มรูปแบบเกือบจะต้องใช้เอกสารการพำนักระยะยาวเสมอ เช่น ใบอนุญาตทำงาน, วีซ่าระยะยาว หรือที่อยู่ท้องถิ่น ซึ่งเป็นเหตุผลที่เราครอบคลุมกฎเหล่านี้ไว้แยกต่างหากในคู่มือของเราเกี่ยวกับการเปิดบัญชีธนาคารไทย และคำถามเฉพาะว่าคุณสามารถเปิดบัญชีด้วยวีซ่า DTV ได้หรือไม่
สิ่งที่คุณได้รับในฐานะผู้มาเยือนคือบัตรพรีพายด์สำหรับนักท่องเที่ยวที่ออกในท้องถิ่นโดยใช้เพียงหนังสือเดินทาง หรือที่พบได้บ่อยกว่ามากคือคุณเพียงแต่นำบัตรมาจากบ้าน ดังนั้นคำตอบที่ตรงไปตรงมาว่านักท่องเที่ยวสามารถรับบัตรธนาคารสำหรับนักท่องเที่ยวในประเทศไทยได้หรือไม่คือ: ไม่ใช่บัญชีธนาคารปกติ แต่ใช่สำหรับบัตรพรีพายด์ Visa และใช่สำหรับการใช้บัตรที่มีอยู่ของคุณ ตัวเลือกสี่ข้อด้านล่างนี้ครอบคลุมทุกวิธีชำระเงินที่เป็นไปได้จริง
ตัวเลือกที่ 1: บัตรหลายสกุลเงิน Wise
บัตรหลายสกุลเงิน Wise เป็นหนึ่งในตัวเลือกที่ดีที่สุดสำหรับนักเดินทางหลายคน เพราะแปลงเงินของคุณในอัตราใกล้เคียงกับอัตรากลางของตลาด พร้อมแสดงค่าธรรมเนียมล่วงหน้า คุณสั่งซื้อทางออนไลน์ก่อนการเดินทาง, เติมเงินจากธนาคารที่บ้านในสกุลเงินของคุณเอง, และปล่อยให้มันแปลงเป็นเงินไทยบาทเมื่อคุณใช้จ่าย หรือถือเงินบาทไว้ล่วงหน้าในแอป
บัตร Wise ทำงานอย่างไรในประเทศไทย
เมื่อบัตรมาถึง คุณใช้งานมันได้เหมือนกับบัตร Visa หรือ Mastercard ทั่วไป: แตะหรือเสียบที่ร้านค้าที่รับบัตร และกดเงินบาทที่ตู้ ATM เนื่องจาก Wise แปลงเงินในอัตราที่โปร่งใสแทนที่จะเป็นอัตราสำหรับนักท่องเที่ยวที่มีการบวกเพิ่ม จึงมักจะคุ้มกว่าเคาน์เตอร์แลกเปลี่ยนที่สนามบินและการแปลงเงินอัตโนมัติที่ธนาคารที่บ้านของคุณใช้ มันเป็นบัตรประเภทเดบิต ดังนั้นคุณจึงใช้จ่ายได้เฉพาะจำนวนเงินที่คุณเติมเท่านั้น ซึ่งทำให้เป็นวิธีที่ดีในการจัดงบประมาณสำหรับการเดินทาง
ค่าธรรมเนียมที่ควรรู้
Wise เรียกเก็บค่าธรรมเนียมการแปลงสกุลเงินเล็กน้อยที่มองเห็นได้ และให้โควตาการกดเงินสดจากตู้ ATM ฟรีต่อเดือนก่อนที่จะมีการคิดค่าธรรมเนียมต่อครั้ง ที่สำคัญคือ ค่าธรรมเนียมของ Wise นั้นแยกต่างหากจากค่าธรรมเนียมผู้ให้บริการตู้ ATM ของไทยที่อธิบายไว้ด้านล่าง ซึ่งบัตรต่างประเทศทุกใบต้องจ่าย Wise ยังมีประโยชน์นอกเหนือจากการเดินทางของคุณ: หากภายหลังคุณจำเป็นต้องโอนเงินจำนวนมากกว่า ให้เปรียบเทียบกับวิธีที่ถูกที่สุดในการโอนเงินมาประเทศไทย Revolut และบัตรท่องเที่ยวที่คล้ายกันทำงานบนหลักการเดียวกัน ดังนั้นวิธีปฏิบัติจึงสำคัญกว่าแบรนด์
ตัวเลือกที่ 2: บัตรเดบิตและเครดิตจากประเทศบ้านเกิด
Visa หรือ Mastercard ที่มีอยู่ของคุณจากบ้านใช้งานได้แพร่หลายในประเทศไทย และเป็นตัวเลือกที่ง่ายที่สุดสำหรับผู้มาเยือนหลายคน จากข้อมูลของคำแนะนำจากผู้ออกบัตรเกี่ยวกับการใช้บัตรในประเทศไทย บัตรเดบิตและบัตรเครดิตเป็นที่ยอมรับทั่วเมืองใหญ่และแหล่งท่องเที่ยว ในขณะที่ร้านค้าขนาดเล็ก, ผู้ค้ารายย่อย และจุดที่ห่างไกลอาจรับเฉพาะเงินสดเท่านั้น สำหรับโรงแรม, ห้างสรรพสินค้า, ซูเปอร์มาร์เก็ต และร้านอาหารระดับกลางขึ้นไป การใช้บัตรจากบ้านนั้นสะดวกสบายอย่างยิ่ง
ข้อแลกเปลี่ยนคือเรื่องค่าธรรมเนียม บัตรจากบ้านหลายใบคิดค่าธรรมเนียมการทำธุรกรรมต่างประเทศประมาณ 1 ถึง 3 เปอร์เซ็นต์สำหรับการซื้อสินค้าในต่างประเทศทุกครั้ง และบางใบยังคิดค่าบริการบวกเพิ่มการแปลงสกุลเงินของตัวเองด้วย ดังนั้นต้นทุนที่แท้จริงของการจ่ายด้วยบัตรในประเทศไทยจึงขึ้นอยู่กับบัตรที่คุณพกมาเป็นอย่างมาก ก่อนที่คุณจะเดินทาง ให้ทำสามสิ่งนี้:
- ตรวจสอบค่าธรรมเนียมการทำธุรกรรมต่างประเทศของคุณ หากบัตรประจำวันของคุณคิดค่าธรรมเนียม 2 ถึง 3 เปอร์เซ็นต์ บัตรท่องเที่ยวแบบไม่มีค่าธรรมเนียมหรือบัตรสไตล์ Wise จะช่วยให้คุณประหยัดเงินได้มากขึ้นในการเดินทางระยะยาว
- แจ้งธนาคารว่าคุณกำลังเดินทาง การทำธุรกรรมในประเทศไทยที่เกิดขึ้นอย่างกะทันหันอาจกระตุ้นการบล็อกการฉ้อโกง และการปลดบล็อกบัตรจากต่างประเทศถือเป็นเรื่องยุ่งยาก
- เปิดใช้งานระบบไร้สัมผัสและเตรียมบัตรสำรอง พกบัตรอย่างน้อยสองใบจากเครือข่ายที่แตกต่างกัน เผื่อกรณีที่บัตรใบหนึ่งถูกปฏิเสธ, เสียหาย หรือถูกระงับ
บัตรเครดิตช่วยเพิ่มชั้นการคุ้มครองการซื้อสำหรับสินค้าราคาแพงและเงินมัดจำโรงแรม ในขณะที่บัตรเดบิตช่วยให้คุณควบคุมงบประมาณได้ใกล้เคียงกว่า การพกบัตรทั้งสองประเภทอย่างละใบคือการตั้งค่าที่สมเหตุสมผล และมันเข้ากันได้ดีตามธรรมชาติกับซิมการ์ดท่องเที่ยวท้องถิ่นหรือ eSIM เพื่อให้แอปธนาคารและรหัสยืนยันตัวตนแบบสองขั้นตอนของคุณยังคงใช้งานได้เมื่อเดินทางมาถึง
เลือกถูกเรียกเก็บเงินเป็นสกุลบาทเสมอ
ทุกครั้งที่เครื่องรูดบัตรหรือตู้ ATM เสนอให้เรียกเก็บเงินเป็นสกุลเงินบ้านเกิดของคุณแทนที่จะเป็นเงินไทยบาท ให้ปฏิเสธและเลือกสกุลเงินบาท หลุมพรางนี้เรียกว่าการแปลงสกุลเงินแบบไดนามิก (Dynamic Currency Conversion) และเป็นหนึ่งในวิธีที่ง่ายที่สุดในการเสียเงินในประเทศไทย Wise ระบุไว้อย่างชัดเจนในคำแนะนำเกี่ยวกับเงินและธนาคารในประเทศไทย: เลือกถูกเรียกเก็บเงินเป็นสกุลเงินท้องถิ่นเสมอเพื่อให้ได้ข้อเสนอที่ดีที่สุดที่มีอยู่
เมื่อคุณปล่อยให้ร้านค้าหรือตู้ ATM แปลงเป็นสกุลเงินบ้านเกิดของคุณ พวกเขาจะเป็นผู้กำหนดอัตราแลกเปลี่ยน และอัตรานั้นมักจะแย่ พร้อมกับบวกส่วนต่างการแปลงสกุลเงินเพิ่มเข้าไป การจ่ายเป็นเงินบาทแทนจะช่วยให้ผู้ออกบัตรของคุณทำหน้าที่แปลงสกุลเงินในอัตราเครือข่าย ซึ่งเกือบจะดีกว่าเสมอ วิธีนี้ใช้ได้ผลเช่นเดียวกันกับเคาน์เตอร์ร้านค้า, เครื่องรูดบัตรของร้านอาหาร และตู้ ATM คำแนะนำการเดินทางของ Visa เองยืนยันว่าคุณมีสิทธิ์ถูกเรียกเก็บเงินเป็นสกุลเงินท้องถิ่น ดังนั้นหากเครื่องตั้งค่าเริ่มต้นเป็นสกุลเงินบ้านเกิดของคุณ ให้ขอให้พนักงานแคชเชียร์ทำรายการใหม่อีกครั้งเป็นเงินบาท นี่คือกิจวัตรเล็กๆ ที่ช่วยปกป้องการชำระเงินด้วยบัตรทุกครั้งที่คุณทำอย่างเงียบๆ ระวังกลลวงที่คล้ายกันในบรรดากับดักนักเดินทางในบทความรวบรวมกลโกงทั่วไปที่ควรหลีกเลี่ยง
ตัวเลือกที่ 3: บัตรพรีพายด์ Visa KBank PAY and TOUR
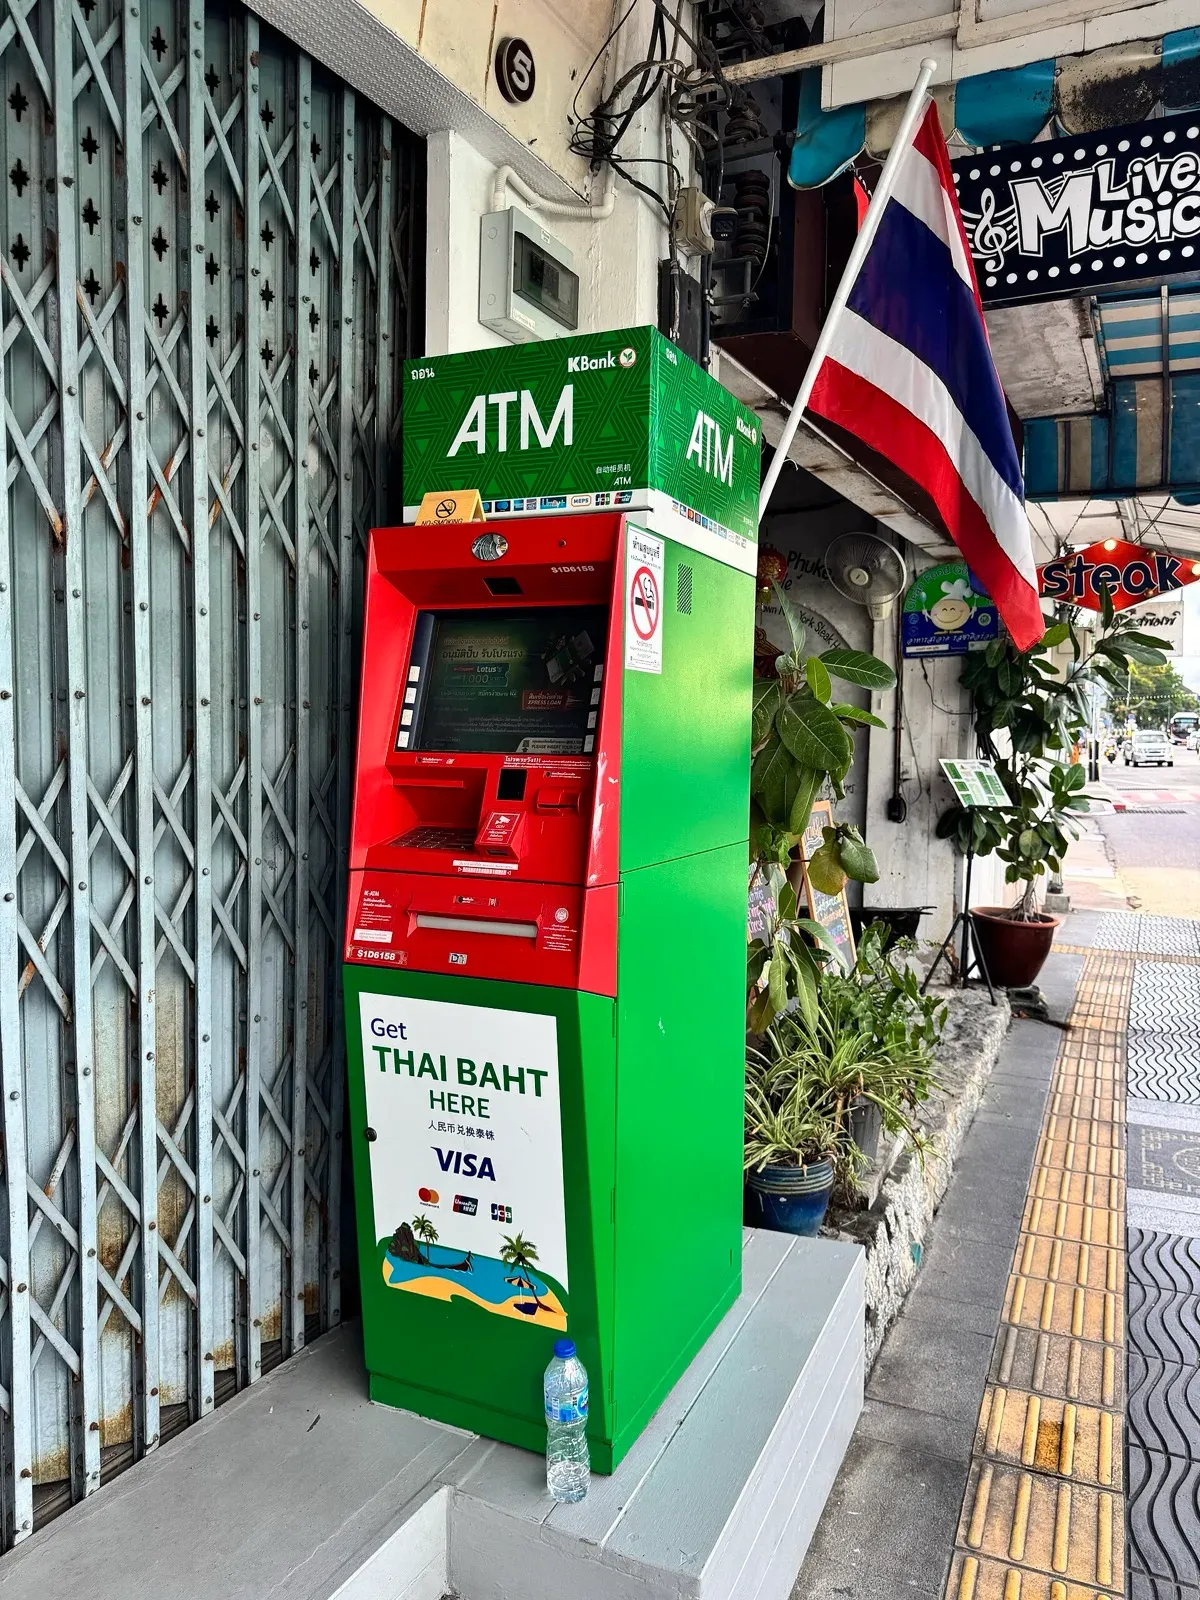
บัตร PAY and TOUR คือบัตรพรีพายด์ Visa สำหรับนักท่องเที่ยวชาวต่างชาติจากธนาคารกสิกรไทย ธนาคารสีเขียว ซึ่งเปิดตัวในปี 2025 โดยร่วมมือกับการท่องเที่ยวแห่งประเทศไทย (ททท.) บัตรนี้มุ่งเป้าไปที่ผู้มาเยือนที่ไม่สามารถเปิดบัญชีไทยได้แต่ต้องการถือบัตร Visa ท้องถิ่นในมือ และตามหน้าเพจอย่างเป็นทางการของ KBank PAY and TOUR ไม่จำเป็นต้องมีบัญชีธนาคารไทยเพื่อรับบัตรนี้
คุณรับบัตรได้ด้วยตนเองที่บูทแลกเงินต่างประเทศ (FX) ของธนาคารกสิกรไทย รวมถึงที่สนามบินสุวรรณภูมิและดอนเมือง และที่สาขามากกว่า 100 แห่ง โดยใช้หนังสือเดินทางของคุณ บัตรนี้เป็น Visa พรีพายด์ ดังนั้นคุณจึงใช้ชำระเงินที่ร้านค้าที่รับ Visa และถอนเงินบาทที่ตู้ ATM ของ KBank ได้ โดยรายงานว่าฟรีค่าธรรมเนียมสูงสุดประมาณ 10,000 บาทต่อวัน (โปรดถือว่าขีดจำกัดนี้เป็นไปตามที่มีการรายงาน และตรวจสอบเงื่อนไขปัจจุบันเมื่อคุณรับบัตร)
จงซื่อสัตย์กับข้อจำกัดสองประการ ประการแรก คุณเติมเงินในบัตรด้วยเงินสดเท่านั้น ด้วยตนเองที่เคาน์เตอร์แลกเงินต่างประเทศของ KBank โดยการแลกเงินสดต่างประเทศของคุณเป็นเงินบาทในอัตราแลกเปลี่ยนของ KBank ไม่มีบริการเติมเงินระยะไกลหรือทางออนไลน์ และเนื่องจากอัตราแลกเปลี่ยนดังกล่าวมีส่วนต่างแทนที่จะเป็นอัตรากลางของตลาด จึงไม่ใช่หาวิธีแปลงเงินที่ถูกที่สุด ประการที่สอง บัตรนี้ใช้ได้เฉพาะในประเทศไทยและโดยทั่วไปไม่รองรับการทำธุรกรรมออนไลน์ ดังนั้นจึงไม่สามารถแทนที่บัตรจากบ้านสำหรับการจองเที่ยวบินหรือโรงแรมบนเว็บได้ ให้มองว่ามันเป็นบัตรใช้จ่ายที่สะดวกและเติมเงินสดไว้แล้วสำหรับใช้ภายในประเทศ ซึ่งมีประโยชน์อย่างยิ่งสำหรับนักท่องเที่ยวและผู้ถือวีซ่าพำนักระยะยาว (DTV)ที่ไม่สามารถเปิดบัญชีท้องถิ่นได้
วิธีรับและใช้บัตร KBank PAY and TOUR
| ขั้นตอน | สิ่งที่ต้องทำ |
|---|---|
| 1. นำหนังสือเดินทางของคุณมาด้วย | คุณต้องมีหนังสือเดินทางที่ยังไม่หมดอายุ ไม่ต้องมีบัญชีธนาคารไทยหรือที่อยู่ในท้องถิ่น |
| 2. หาบูทแลกเงิน KBank | ไปที่เคาน์เตอร์แลกเงินต่างประเทศของธนาคารกสิกรไทย รวมถึงที่สนามบินสุวรรณภูมิและดอนเมือง หรือที่สาขาของ KBank |
| 3. ทำการออกบัตร | แสดงหนังสือเดินทางของคุณและขอรับบัตรพรีพายด์ Visa PAY and TOUR |
| 4. เติมเงินสด | มอบเงินสดต่างประเทศเพื่อแลกเป็นเงินบาทในอัตราแลกเปลี่ยนของ KBank เงินบาทจะถูกโหลดลงในบัตร |
| 5. ชำระเงินและถอนเงิน | ใช้เหมือนบัตร Visa ทั่วไปตามร้านค้า และถอนเงินบาทที่ตู้ ATM ของ KBank เติมเงินด้วยตนเองอีกครั้งเมื่อยอดเงินเหลือน้อย |
ตัวเลือกที่ 4: เงินสดและตู้ ATM
เงินสดonยังคงเป็นพระราชาสำหรับการใช้จ่ายประจำวันในประเทศไทย ดังนั้นผู้มาเยือนทุกคนจึงจำเป็นต้องมีเงินบาทติดตัวไม่ว่าจะพกบัตรใดก็ตาม สตรีทฟู้ด, ตลาดสด, ร้านค้าครอบครัวขนาดเล็ก, แท็กซี่และรถสองแถวจำนวนมาก และพื้นที่ชนบทมักไม่รับสิ่งอื่นใดเลย ตามที่Wise ระบุไว้ในการเปรียบเทียบเงินสดหรือบัตร บัตรสามารถใช้ได้กับธุรกิจที่เป็นทางการส่วนใหญ่ ในขณะที่เงินสดครอบคลุมถึงเศรษฐกิจนอกระบบที่เป็นส่วนสำคัญของการเดินทาง
ต้นทุนหลักในการหาเงินสดคือค่าธรรมเนียมตู้ ATM ของไทย ตู้ ATM ในท้องถิ่นเรียกเก็บค่าธรรมเนียมคงสำหรับการถอนด้วยบัตรต่างประเทศ และในปี 2025-2026 นี้ ค่าธรรมเนียมได้เพิ่มขึ้นเป็นประมาณ 220 ถึง 250 บาทต่อการถอนหนึ่งครั้งที่ธนาคารส่วนใหญ่ นอกเหนือจากค่าธรรมเนียมที่ธนาคารที่บ้านของคุณเรียกเก็บ คู่มือเกี่ยวกับตู้ ATM ในประเทศไทยของ Wise รายงานว่ามีค่าใช้จ่ายประมาณ 200 ถึง 220 บาทต่อรายการที่ธนาคารท้องถิ่นส่วนใหญ่ โดยที่ธนาคารอิออน (Aeon Bank) คิดค่าธรรมเนียมถูกกว่า ดังนั้นการมองหาตู้ของอิออนจึงช่วยลดต้นทุนลงได้ เนื่องจากค่าธรรมเนียมคิดเป็นรายครั้งของการถอนแทนที่จะเป็นเปอร์เซ็นต์ วิธีที่ดีที่สุดในการลดค่าใช้จ่ายจึงเรียบง่ายมาก:
- ถอนจำนวนเงินที่มากขึ้นแต่น้อยครั้งลง การถอนเงินครั้งละ 20,000 บาทจะเสียค่าธรรมเนียมคงที่เพียงครั้งเดียว การถอนเงิน 5,000 บาทสี่ครั้งจะเสียค่าธรรมเนียมสี่ครั้ง
- เลือกเครื่องที่มีค่าธรรมเนียมต่ำกว่า ตู้ ATM ของธนาคารอิออนในอดีตคิดค่าธรรมเนียมสำหรับบัตรต่างประเทศน้อยกว่าธนาคารใหญ่ของไทย
- เลือกสกุลเงินบาทที่ตู้ ATM เสมอปฏิเสธข้อเสนอการแปลงสกุลเงินของเครื่อง ตามที่ได้กล่าวไว้ข้างต้น
- ระวังวงเงินบัตรประจำวันของคุณ บัตรจากบ้านหลายใบจำกัดยอดถอนประจำวัน ดังนั้นควรวางแผนการกดเงินจำนวนมากให้สอดคล้องกัน
สำหรับการแลกเปลี่ยนเงินสดจริงแทนที่จะใช้ตู้ ATM บูทแลกเงินโดยเฉพาะ เช่น SuperRich และเคาน์เตอร์แลกเงินใจกลางเมืองอื่นๆ มักจะมีเรทที่ดีกว่าคีออสสนามบินและโต๊ะโรงแรม รักษาเงินสดของคุณให้ปลอดภัยและแบ่งเก็บไว้ระหว่างกระเป๋าและตู้เซฟ และจัดทำงบประมาณตามความเป็นจริงโดยใช้บทความแจกแจงค่าใช้จ่ายหนึ่งเดือนในภูเก็ต การมีเงินสดติดมือยังช่วยให้การเดินทางราบรื่น ตั้งแต่การเดินทางจากสนามบินจนถึงการเที่ยวแบบไปเช้าเย็นกลับ ดูเรื่องการเดินทางรอบๆ ภูเก็ต และตัวเลือกแบบเหมาจ่ายสำหรับการเดินทางจากสนามบินภูเก็ตไปป่าตอง
ควรพกเงินสดเท่าไหร่ และคำถามเรื่องเงิน 20,000 บาท
คุณควรเดินทางมาถึงพร้อมกับเงินบาทจำนวนเล็กน้อยหรือสกุลเงินที่แลกเปลี่ยนได้ง่ายสำหรับวันแรกของคุณ จากนั้นจึงพึ่งพาตู้ ATM และบัตรหลังจากนั้น คำถามที่พบบ่อยคือคุณต้องพกเงินสดติดตัว 20,000 บาทต่อคนเพื่อเข้าประเทศไทยหรือไม่ แนวทางปฏิบัติของตรวจคนเข้าเมืองไทยระบุตัวเลขพิสูจน์ฐานะทางการเงิน ซึ่งมักจะอ้างถึงจำนวน 20,000 บาทต่อคนหรือ 40,000 บาทต่อครอบครัวสำหรับการเดินทางเข้าบางประเภท เพื่อเป็นหลักฐานว่าคุณสามารถรองรับการพำนักของคุณได้
ในทางปฏิบัติ สิ่งนี้แทบจะไม่เคยถูกตรวจสอบสำหรับการเดินทางมาท่องเที่ยวทั่วไป แต่มันสามารถถูกขอตรวจได้ และคำแนะนำที่ตรงไปตรงมาคือการสามารถแสดงหลักฐานการเข้าถึงกองทุนได้หากถูกถาม ดีกว่าการคาดเดาว่าจะไม่ถูกตรวจเลย การพกเงินสดจำนวนไม่กี่พันบาทบวกกับบัตรที่ใช้งานได้จะครอบคลุมจิตวิญญาณของกฎข้อนี้ได้อย่างสบายใจ หากคุณกำลังวางแผนเดินทางระยะยาว ศึกษาข้อมูลเกี่ยวกับกฎเกณฑ์วีซ่านักท่องเที่ยวและการยกเว้นวีซ่าก่อนขึ้นเครื่อง และตรวจสอบช่วงเวลาที่ดีที่สุดในการเยี่ยมชมเพื่อให้งบประมาณของคุณสอดคล้องกับฤดูกาล
จุดที่บัตรใช้งานได้และจุดที่คุณยังคงต้องใช้เงินสด
บัตรใช้งานได้อย่างน่าเชื่อถือในระบบเศรษฐกิจที่เป็นทางการของประเทศไทย และแทบจะใช้ไม่ได้ในระบบนอกระบบ การรู้ว่าส่วนใดเป็นส่วนใดช่วยให้คุณไม่ต้องยืนงงอยู่ที่ร้านขายก๋วยเตี๋ยวโดยมีเพียงบัตรใบเดียว
คุณมักจะสามารถชำระเงินด้วยบัตรในประเทศไทยได้ที่:
- โรงแรม, รีสอร์ท และเกสต์เฮาส์ส่วนใหญ่ที่สูงกว่าระดับประหยัด
- ห้างสรรพสินค้า, ห้างร้าน และซูเปอร์มาร์เก็ต เช่น บิ๊กซี, โลตัส และวิลล่า มาร์เก็ต
- ร้านอาหารในเครือและระดับกลาง, คาเฟ่ และบาร์ในแหล่งท่องเที่ยว
- ร้านสะดวกซื้อ, ร้านขายยา และบริษัทนำเที่ยวขนาดใหญ่
คุณมักจะต้องใช้เงินสดสำหรับ:
- สตรีทฟู้ด, ตลาดโต้รุ่ง และตลาดสด
- ร้านค้ารายย่อยอิสระ, บริการซักรีด และร้านเสริมสวยท้องถิ่น
- แท็กซี่, ตุ๊กตุ๊ก, รถสองแถว และวินมอเตอร์ไซค์จำนวนมาก
- การทำบุญที่วัด, ทิป และจุดในชนบทหรือเกาะต่างๆ
แม้แต่การใช้จ่ายเพื่อการพักผ่อนก็แบ่งตามนี้: บีชคลับหรือบัตรเข้าใช้บริการหนึ่งวันของโรงแรมจะรับบัตร ในขณะที่ผู้ค้าที่ให้เช่ากระดานโต้คลื่นอยู่ข้างๆ ต้องการเงินสด วางแผนสำหรับทั้งสองอย่างแล้วคุณจะไม่ค่อยพลาด
ตัวเลือกการชำระเงินแบบใดที่ดีที่สุดสำหรับคุณ
การตั้งค่าที่ดีที่สุดขึ้นอยู่กับระยะเวลาที่คุณพำนักและไม่ว่าคุณจะสามารถเปิดบัญชีท้องถิ่นได้หรือไม่ ไม่มีผู้ชนะเพียงหนึ่งเดียว ดังนั้นให้เลือกตัวเลือกที่ตรงกับการเดินทางของคุณ:
- เลือก Wise หรือบัตรท่องเที่ยว หากคุณต้องการอัตราแลกเปลี่ยนประจำวันที่ดีที่สุด, สะดวกใจในการสั่งซื้อบัตรก่อนขึ้นเครื่อง, และต้องการบัตรที่สะอาดหนึ่งใบสำหรับบัตรและตู้ ATM
- พึ่งพาบัตรจากประเทศบ้านเกิด หากการเดินทางของคุณสั้น, บัตรของคุณมีค่าธรรมเนียมการทำธุรกรรมต่างประเทศต่ำอยู่แล้ว, และคุณใช้จ่ายหลักๆ ในโรงแรม, ห้างสรรพสินค้า และร้านอาหาร
- พิจารณาบัตรพรีพายด์ Visa KBank หากคุณไม่สามารถเปิดบัญชีไทยได้, ชอบถือบัตรท้องถิ่นในมือ, และมีความสุขในการเติมเงินสดด้วยตนเองและยอมรับส่วนต่างของบูทแลกเงินเพื่อแลกกับความสะดวกนั้น
- พึ่งพาเงินสดมากขึ้น หากคุณกำลังมุ่งหน้าไปยังเกาะต่างๆ, พื้นที่ชนบท หรือทริปที่เน้นสตรีทฟู้ดซึ่งไม่รับบัตรเลย
ผู้เยี่ยมชมส่วนใหญ่จบลงด้วยการผสมผสานสองหรือสามอย่าง: Wise หรือบัตรจากบ้านสำหรับการชำระเงินก้อนใหญ่ และเงินสดจากตู้ ATM สำหรับการใช้จ่ายประจำวัน ผู้ที่พำนักระยะยาวและผู้ที่ผลักดันขีดจำกัดของวีซ่านักท่องเที่ยว หรือใครก็ตามที่อาศัยอยู่ในภูเก็ตในฐานะดิจิทัลโนมัด ในท้ายที่สุดจะต้องการบัญชีท้องถิ่นที่เหมาะสม แต่สำหรับการมาเยือนปกติ การผสมผสานระหว่างบัตรและเงินสดคือสิ่งที่คุณต้องการทั้งหมด
ตารางเปรียบเทียบ: วิธีหลักที่นักท่องเที่ยวใช้ชำระเงินในประเทศไทย
ตารางด้านล่างเปรียบเทียบสี่เส้นทางหลักได้อย่างรวดเร็ว อัตราและค่าธรรมเนียมมีการเปลี่ยนแปลง ดังนั้นโปรดถือว่าสิ่งเหล่านี้เป็นภาพรวมในปี 2026 และยืนยันเงื่อนไขปัจจุบันกับผู้ให้บริการแต่ละรายก่อนที่คุณจะพึ่งพิงพวกเขา
| ตัวเลือก | วิธีที่คุณได้รับ | คุณภาพอัตราแลกเปลี่ยน | ค่าธรรมเนียมหลัก | ดีที่สุดสำหรับ |
|---|---|---|---|---|
| Wise หรือบัตรท่องเที่ยว | สั่งซื้อออนไลน์ก่อนบิน | ใกล้เคียงอัตรากลางตลาด | ค่าธรรมเนียมการแปลงเล็กน้อยที่มองเห็นได้; ค่าธรรมเนียม ATM หลังจากโควต้ารายเดือน; บวกค่าธรรมเนียม ATM ไทย | ความคุ้มค่าประจำวันดีที่สุด; จัดทำงบประมาณการเดินทาง |
| บัตรเดบิตหรือเครดิตจากบ้าน | มีอยู่แล้วในกระเป๋าเงินของคุณ | อัตราเครือข่ายบัตร (ดีถ้าหลีกเลี่ยง DCC) | ค่าธรรมเนียมการทำธุรกรรมต่างประเทศประมาณ 1 ถึง 3 เปอร์เซ็นต์; บวกค่าธรรมเนียม ATM ไทยเมื่อถอนเงิน | โรงแรม, ห้างสรรพสินค้า, สำรองและเงินมัดจำ |
| บัตรพรีพายด์ Visa KBank PAY and TOUR | หนังสือเดินทางที่บูทแลกเงิน KBank หรือสนามบิน | อัตราแลกเปลี่ยน KBank (มีส่วนต่าง) | เติมเงินสดในอัตราแลกเปลี่ยน; การถอน ATM ของ KBank รายงานว่าฟรีถึงขีดจำกัดรายวัน | ผู้มาเยือนที่ไม่มีบัญชีไทยและต้องการบัตรท้องถิ่น |
| เงินสดจากตู้ ATM หรือบูทแลกเงิน | การถอน ATM หรือบูทแลกเงิน | ขึ้นอยู่กับบัตรของคุณหรือบูท | ประมาณ 220 ถึง 250 บาทต่อการถอน ATM ด้วยบัตรต่างประเทศ | สตรีทฟู้ด, ตลาด, แท็กซี่, พื้นที่ชนบท |
ข้อผิดพลาดทั่วไปที่ควรหลีกเลี่ยง
ความผิดพลาดง่ายๆ ไม่กี่อย่างทำให้ผู้มาเยือนเสียเงินจริงในการเดินทางทุกครั้ง หลีกเลี่ยงสิ่งเหล่านี้แล้วเงินบาทของคุณจะอยู่ได้นานขึ้น:
- การยอมรับการแปลงสกุลเงินแบบไดนามิก (DCC) การเลือกสกุลเงินบ้านเกิดของคุณที่เครื่องชำระเงินหรือตู้ ATM เป็นการมอบอัตราแลกเปลี่ยนให้กับร้านค้า เลือกสกุลเงินบาทเสมอ
- การถอนเงินจากตู้ ATM จำนวนน้อยๆ หลายครั้ง แต่ละครั้งจะต้องเสียค่าธรรมเนียมเต็มจำนวน 220 ถึง 250 บาท ถอนเงินจำนวนมากให้น้อยครั้งลง
- การเดินทางด้วยบัตรเพียงใบเดียว หากมันถูกระงับ, เสียหาย หรือถูกปฏิเสธ คุณจะติดขัด พกบัตรสำรองจากเครือข่ายที่แตกต่างกัน
- การสมมติว่าบัตรใช้ได้ทุกที่ แผงขายของริมถนนและร้านค้ารายย่อยรับเฉพาะเงินสดเท่านั้น ควรพกเงินบาทติดตัวไว้
- การแลกเงินสดที่เคาน์เตอร์ขาเข้าสนามบิน อัตราแลกเปลี่ยนที่นั่นแย่ที่สุด กดเงินเล็กน้อยสำหรับค่าแท็กซี่ จากนั้นใช้บูทแลกเงินในเมืองหรือตู้ ATM
- ลืมแจ้งธนาคารว่าคุณกำลังเดินทาง การบล็อกการฉ้อโกงในต่างประเทศสามารถตัดการใช้งานบัตรหลักของคุณในเวลาที่แย่ที่สุด
คู่มือการเงินและวีซ่าอื่นๆ จาก Thailand Stuff
การชำระเงินในฐานะนักท่องเที่ยวเป็นส่วนหนึ่งของการจัดการเงินในประเทศไทย คู่มือที่เป็นพี่น้องกันเหล่านี้ครอบคลุมส่วนถัดไป ตั้งแต่บัญชีท้องถิ่นไปจนถึงภาษีและงบประมาณประจำวัน
| คู่มือ | ครอบคลุมอะไรบ้าง |
|---|---|
| วิธีเปิดบัญชีธนาคารในประเทศไทย | สิ่งที่ใช้ได้จริงสำหรับชาวต่างชาติที่ต้องการบัญชีท้องถิ่น |
| คุณสามารถเปิดบัญชีธนาคารด้วยวีซ่า DTV ได้หรือไม่ | สิ่งที่เป็นไปได้สำหรับผู้ถือวีซ่า Destination Thailand Visa |
| วิธีที่ถูกที่สุดในการโอนเงินมาประเทศไทย | เปรียบเทียบวิธีการโอน ค่าธรรมเนียม และอัตราแลกเปลี่ยน |
| ภาษีเงินได้ต่างประเทศของประเทศไทย | สิ่งที่ชาวต่างชาติจ่ายสำหรับเงินที่นำเข้ามาในประเทศไทย |
| วิธีเช่าอพาร์ตเมนต์ในภูเก็ต | ค่าใช้จ่าย, เงินมัดจำ และสัญญาสำหรับการพำนักระยะยาว |
คำถามที่พบบ่อย
นักท่องเที่ยวสามารถทำบัตรธนาคารในประเทศไทยได้หรือไม่
นักท่องเที่ยวไม่สามารถเปิดบัญชีธนาคารมาตรฐานของไทยได้ในการมาเยือนระยะสั้น แต่พวกเขาสามารถรับบัตรพรีพายด์ Visa สำหรับนักท่องเที่ยว เช่น บัตร KBank PAY and TOUR โดยใช้เพียงหนังสือเดินทาง ผู้มาเยือนส่วนใหญ่ใช้บัตร Wise หรือบัตรเดบิตและเครดิตของตนเองจากบ้านแทน
คุณสามารถเติมเงินในบัตรท่องเที่ยวไทยด้วยเงินสดได้หรือไม่
ได้ บัตรพรีพายด์ KBank PAY and TOUR จะถูกเติมเงินด้วยเงินสดด้วยตนเองที่เคาน์เตอร์แลกเปลี่ยนเงินตราต่างประเทศของธนาคารกสิกรไทย ซึ่งเงินสดต่างประเทศของคุณจะถูกแลกเปลี่ยนเป็นเงินบาทในอัตราแลกเปลี่ยนของ KBank และโหลดลงในบัตร ไม่มีบริการเติมเงินออนไลน์หรือระยะไกล ดังนั้นคุณจึงเติมเงินที่บูทเมื่อยอดเงินเหลือน้อย
บัตรใดดีที่สุดที่จะใช้ในประเทศไทย
สำหรับนักเดินทางส่วนใหญ่ บัตรหลายสกุลเงินเช่น Wise ให้ความคุ้มค่าในชีวิตประจำวันดีที่สุดเพราะแปลงเงินในอัตราที่ใกล้เคียงกับอัตรากลางของตลาด บัตรเครดิตจากบ้านมีประโยชน์สำหรับโรงแรมและเงินมัดจำ และบัตรพรีพายด์ Visa ของ KBank เหมาะสำหรับผู้มาเยือนที่ไม่มีบัญชีไทย บัตรที่ดีที่สุดสำหรับประเทศไทยมักจะเป็นการผสมผสานกันมากกว่าการใช้บัตรเพียงใบเดียว
ตู้ ATM ในประเทศไทยคิดค่าธรรมเนียมบัตรต่างประเทศหรือไม่
ใช่ ตู้ ATM ของไทยส่วนใหญ่เรียกเก็บค่าธรรมเนียมคงที่ประมาณ 220 ถึง 250 บาทต่อการถอนสำหรับบัตรต่างประเทศ ณ ปี 2026 นอกเหนือจากค่าธรรมเนียมใดๆ ที่ธนาคารของคุณเพิ่มเข้ามา เครื่องของธนาคารอิออนในอดีตคิดค่าธรรมเนียมถูกกว่า การถอนเงินจำนวนมากขึ้นให้น้อยครั้งลงคือวิธีที่ง่ายที่สุดในการลดต้นทุนรวม
คุณสามารถชำระเงินด้วยบัตรได้ทุกที่ในประเทศไทยหรือไม่
ไม่ บัตรเป็นที่ยอมรับอย่างกว้างขวางในโรงแรม, ห้างสรรพสินค้า, ซูเปอร์มาร์เก็ต และร้านอาหารในเครือ แต่สตรีทฟู้ด, ตลาดท้องถิ่น, ร้านค้าขนาดเล็ก และแท็กซี่จำนวนมากรับเฉพาะเงินสดเท่านั้น พกบัตรสำหรับการชำระเงินยอดใหญ่และเตรียมเงินบาทไว้สำหรับการใช้จ่ายประจำวันเล็กๆ น้อยๆ
การพกเงินสดหรือบัตรดีกว่ากันเมื่อมาประเทศไทย
ทั้งสองอย่าง บัตรมีความสะดวกและปลอดภัยกว่าในการพกพาสำหรับการชำระเงินจำนวนมาก ในขณะที่เงินสดเป็นสิ่งจำเป็นสำหรับเศรษฐกิจนอกระบบที่ไม่รับบัตร แนวทางที่ดีที่สุดคือการใช้บัตรสำหรับธุรกิจที่เป็นทางการบวกกับเงินบาทที่เพียงพอสำหรับตลาด, การเดินทาง และสตรีทฟู้ด
ฉันควรชำระเงินเป็นสกุลเงินบาทหรือสกุลเงินบ้านเกิดของฉันที่เครื่องรูดบัตร
ชำระเงินเป็นเงินไทยบาทเสมอ การเลือกสกุลเงินบ้านเกิดของคุณจะทำให้เกิดการแปลงสกุลเงินแบบไดนามิก ซึ่งร้านค้าหรือตู้ ATM จะกำหนดอัตราแลกเปลี่ยนที่แย่และบวกส่วนต่างเพิ่ม การจ่ายเป็นเงินบาทช่วยให้ผู้ออกบัตรของคุณแปลงในอัตราเครือข่ายที่ดีกว่า ประหยัดเงินในทุกธุรกรรม
ฉันจำเป็นต้องมีเงินสด 20,000 บาทเพื่อเข้าประเทศไทยหรือไม่
แนวทางปฏิบัติของตรวจคนเข้าเมืองไทยระบุตัวเลขพิสูจน์ฐานะทางการเงิน ซึ่งมักจะอ้างถึงจำนวน 20,000 บาทต่อคนหรือ 40,000 บาทต่อครอบครัว เพื่อเป็นหลักฐานว่าคุณสามารถรองรับการพำนักของคุณได้ มันแทบจะไม่เคยถูกตรวจสอบสำหรับการเดินทางมาท่องเที่ยวทั่วไป แต่มันสามารถถูกขอตรวจได้ ดังนั้นควรมีความสามารถในการแสดงการเข้าถึงเงินทุนผ่านเงินสดหรือบัตรหากถูกถาม
บัตร KBank PAY and TOUR ใช้สำหรับการชำระเงินออนไลน์ได้หรือไม่
โดยทั่วไปไม่ได้ บัตรพรีพายด์ Visa PAY and TOUR ถูกออกแบบมาสำหรับการใช้งานด้วยตนเองในประเทศไทย และโดยทั่วไปไม่รองรับการทำธุรกรรมออนไลน์ เก็บบัตรจากบ้านไว้สำหรับการจองเที่ยวบิน, โรงแรม และการซื้อสินค้าออนไลน์อื่นๆ และใช้บัตรพรีพายด์สำหรับการใช้จ่ายภายในประเทศ
แหล่งที่มา
- Kasikornbank (KBank): บัตรพรีพายด์ PAY and TOUR (หน้าเพจอย่างเป็นทางการ)
- Wise: ตู้ ATM ในประเทศไทย, บัตรเครดิต และค่าธรรมเนียม
- Wise: เงินและสกุลเงินในประเทศไทย
- Wise: เงินสดหรือบัตรในประเทศไทย
- Wise: บัตรท่องเที่ยวและหลายสกุลเงินบาทไทย
- N26: การใช้บัตรของคุณในประเทศไทย
- ธนาคารแห่งประเทศไทย: อัตราแลกเปลี่ยน
- Visa: การเดินทางด้วยบัตร Visa ของคุณ
- Denz Phuket: อ่านเพิ่มเติมเกี่ยวกับกระเป๋าเงินอิเล็กทรอนิกส์สำหรับนักท่องเที่ยวในประเทศไทย
เกี่ยวกับคู่มือนี้
คู่มือนี้ได้รับการค้นคว้าและเขียนโดยกองบรรณาธิการ Thailand Stuff ซึ่งอาศัยอยู่ในและครอบคลุมพื้นที่ภูเก็ต เราค้นคว้าคู่มือของเราเทียบกับราคาในพื้นที่ปัจจุบัน, หน้าเพจผู้อย่างเป็นทางการ และแหล่งข้อมูลค่าครองชีพและการเงินการท่องเที่ยวที่มีชื่อเสียง และเราตรวจสอบเป็นประจำเพื่อให้ตัวเลขเป็นปัจจุบันอยู่เสมอ โดยได้รับการตรวจสอบครั้งล่าสุดเมื่อวันที่ 14 สิงหาคม 2026
Thailand Stuff เป็นเว็บไซต์ข้อมูลการท่องเที่ยวและการใช้ชีวิต ไม่ใช่ธนาคาร, ที่ปรึกษาทางการเงินที่ได้รับใบอนุญาต หรือทนายความด้านการตรวจคนเข้าเมือง และบทความนี้เป็นข้อมูลทั่วไปมากกว่าคำแนะนำทางการเงินระดับมืออาชีพ ค่าธรรมเนียม, ส่วนต่างอัตราแลกเปลี่ยน, ฟีเจอร์ของบัตร และข้อกำหนดในการเข้าเมืองมีการเปลี่ยนแปลงและอาจแตกต่างกันไปตามผู้ให้บริการและสัญชาติ ดังนั้นโปรดตรวจสอบเงื่อนไขปัจจุบันบนหน้าเพจทางการที่ลิงก์ไว้ด้านบน และพูดคุยกับผู้เชี่ยวชาญที่มีคุณสมบัติเหมาะสมหรือผู้ให้บริการที่เกี่ยวข้องเพื่อขอคำแนะนำเกี่ยวกับสถานการณ์ของคุณเอง
อ่านต่อ
 News
A Thai senator has proposed letting foreigners own 100% of a business in Thailand to end the nominee system. Here is what was said and what it could mean.
 Practical
คำตอบตามความจริงในปี 2026: ธนาคารไทยส่วนใหญ่ปฏิเสธผู้ถือวีซ่า DTV ในการเปิดบัญชีใหม่ เหตุผลที่เกิดขึ้น, สิ่งที่ใช้ไม่ได้ผล, และทางเลือกที่แท้จริงที่มี
 News
กลลวงทั่วไปในภูเก็ต ตั้งแต่เล่ห์เหลี่ยมเจ็ตสกีและตุ๊กตุ๊ก ไปจนถึงกลลวงอัญมณี ไทม์แชร์ และบิลค่าเครื่องดื่ม พร้อมสัญญาณเตือน วิธีหลีกเลี่ยง และเบอร์สายด่วน 1155