
タイ在住外国人のための健康保険:費用、プラン、選び方
2026年におけるタイの外国人向け健康保険の費用、現地プランと国際プランの比較、加入が義務付けられているビザ、そして最適なプランの選び方を解説します。
Thailand Stuff Editorial Team
Researched and fact-checked against on-the-ground prices and reputable data · 4 Aug 2026 · 約 16 分で読めます

タイ在住外国人のための健康保険:費用、プラン、選び方
タイでの生活において、外国人向けの健康保険は、他のすべての生活費を静かに守ってくれる重要な項目です。タイには本当に素晴らしい私立病院がありますが、その質の高さには相応の費用がかかり、母国の保険はほとんどの場合タイでは使えません。このガイドでは、年齢別の実際の保険料、タイのローカル保険と国際プランの違い、2026年に保険が義務となるビザ、そして過払いや免責事項での落とし穴を避けて最適なプランを選ぶ方法を分かりやすく解説します。プーケットやタイ各地で暮らすリタイアメント層、デジタルノマド、長期滞在の外国人に向け、セールスではなく率直な情報をお届けします。
タイ在住外国人に健康保険は本当に必要ですか?
ほとんどの外国人にとって、答えは「はい」です。タイの補助金付き公的医療制度は利用できず、母国の保険もタイの病院の請求には対応しないためです。タイの公立医療は、タイ国籍者向けの国民皆保険制度や、正規雇用者向けの社会保障制度によって成り立っています。リタイアメント、リモートワーカー、長期滞在者はそのどちらの対象外となるため、保険に入っていなければ、重大な事故や病気の際に私立病院へ全額を自己負担で支払うことになります。
初心者が陥りがちな落とし穴が2つあります。まず、タイではメディケアを含む米国の健康保険が使えないため、現地または国際的な保険に入っていない米国人は実費負担となります。これはUnitedHealthcareの医療渡航ガイドや渡航アドバイザリーでも明確に示されています。次に、こちらの私立病院では大きな治療の前に支払保証を求められるため、無保険はリスクが高いだけでなく、治療の遅れにつながります。まだ移住を検討中の方は、プーケットの生活費に関するガイドやデジタルノマドとしてのプーケット生活の記事が、保険を含めた月々の全体的な予算を把握するのに役立ちます。
長期滞在者の中には、保険料を払う代わりに貯蓄を回す「自己保険」を選ぶ人もいます。予算が限られた若く健康な人にとっては、それも一つの賭けとして成り立ちます。しかし問題は、タイの私立病院の請求額は急速に膨れ上がることです。重大な事故、心疾患、がんの診断などは、一度の入院でささやかな緊急予備資金をすべて吹き飛ばしてしまいかねません。保険はまさにそのリスクを抑えるために存在しており、年齢が上がるほど、自己保険を正当化することは難しくなります。
公立病院と私立病院:外国人が利用できるものとできないもの
実際には、ほとんどの外国人が私立病院を利用し、保険を通じて支払います。手頃な公立医療はタイ人と正規雇用の居住者に限られているためです。この違いを理解することが、あらゆる保険選びの基礎となります。
- 公立病院。 政府運営の病院は誰でも受け入れますが、補助金付きの国民皆保険制度はタイ市民のためのものです。外国人も有料患者として治療を受けられ、西洋の基準からすれば費用は安価ですが、病棟は混雑し、待ち時間が長く、英語が通じにくい場合があります。
- 社会保障制度。 ワークパーミットとNon-Bビザを取得してタイで合法的に働き、社会保障に加入している場合は、登録された病院で治療を受ける権利があります。これはリタイアメントやノマド層には適用されないため、多くの人が私立の保険で補っています。
- 私立病院。 保険に加入した外国人が行くのはこちらです。バンコクにはバムルンラート病院やバンコク病院といった代表的な名門があり、プーケットの主な私立の選択肢にはバンコク病院プーケット、バンコク病院シリロート、ディブック病院、プーケット国際病院があり、大規模な公立病院としてはヴァチラ・プーケット病院があります。医療の質は素晴らしく国際色豊かなスタッフが揃っていますが、1回の入院で数十万バーツに達することもあります。
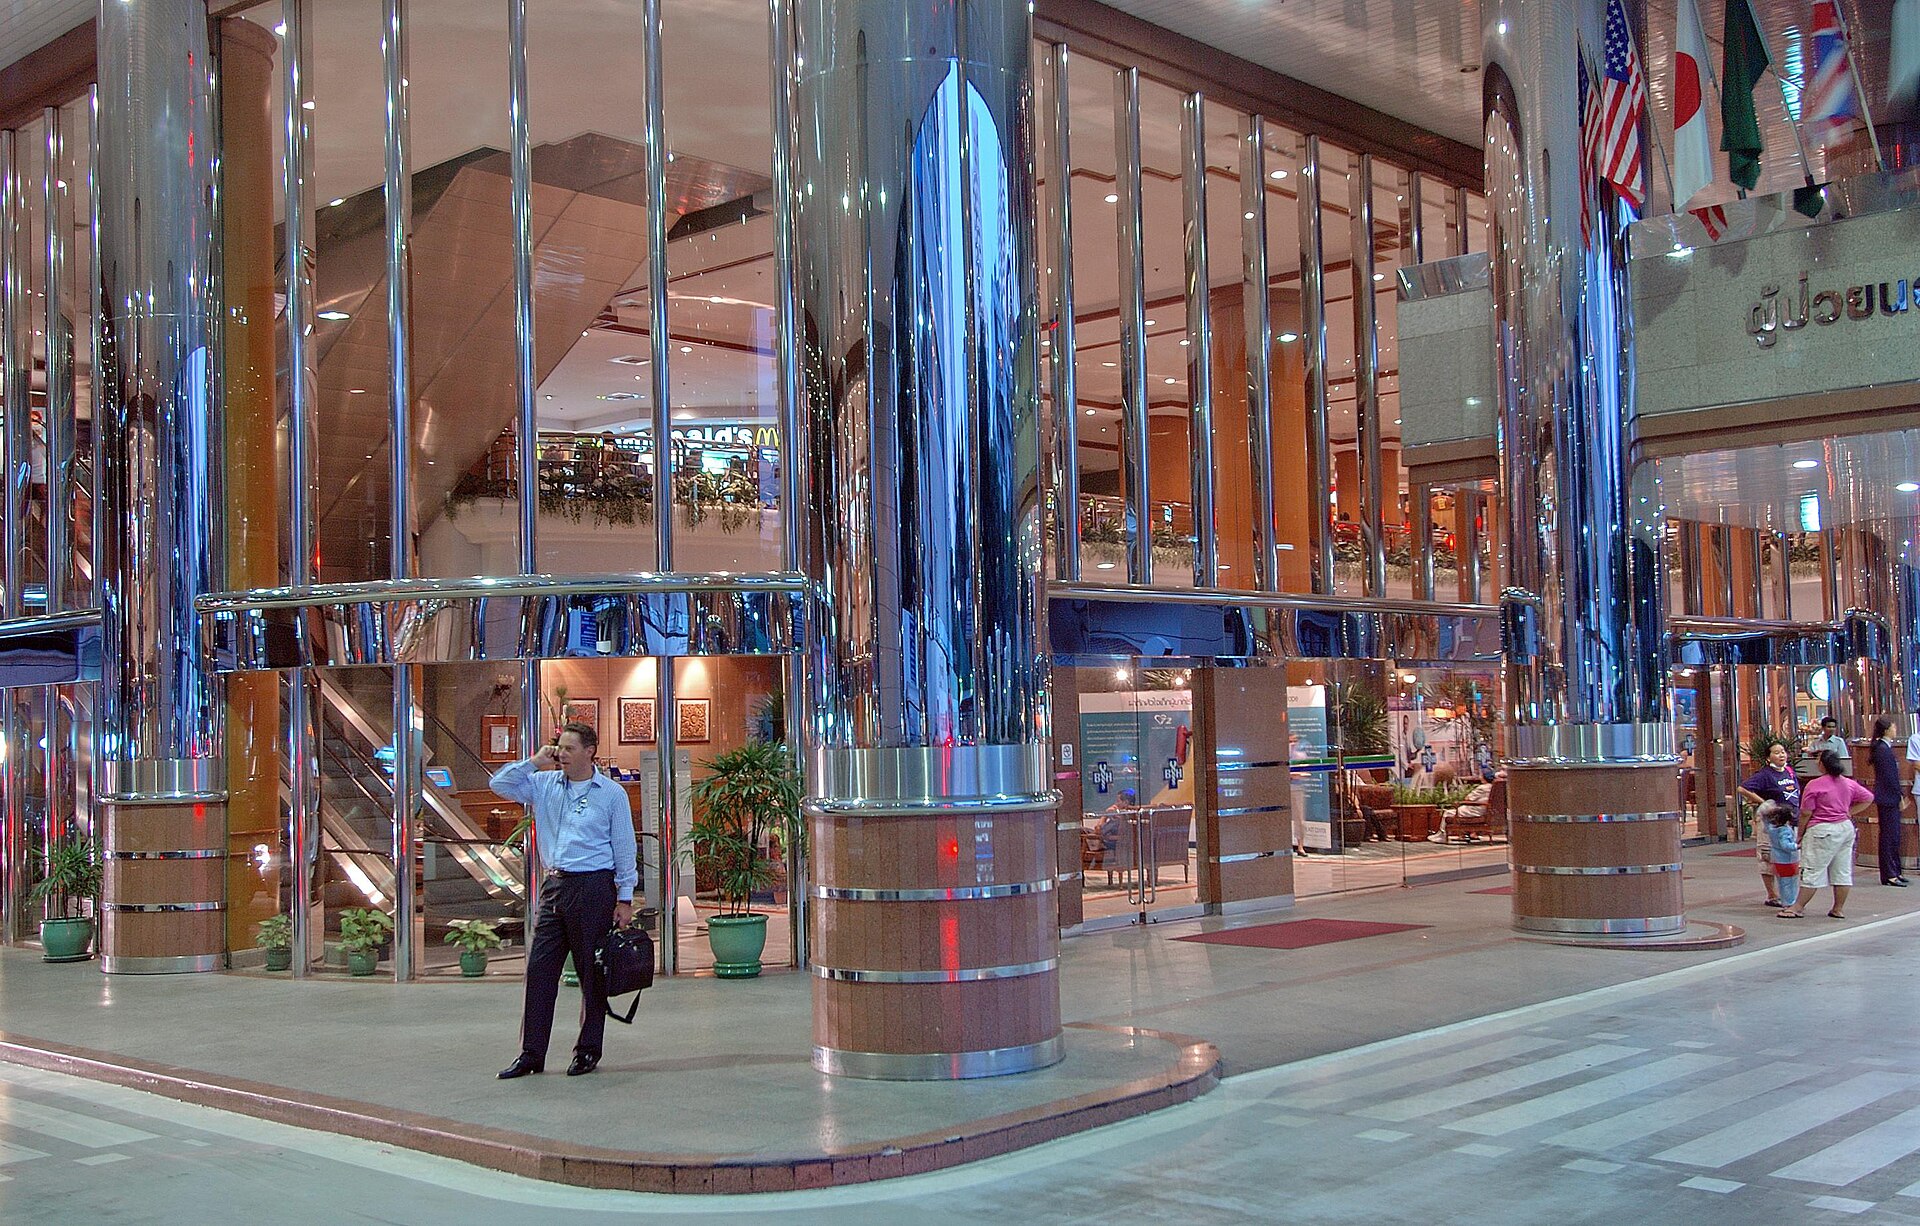
プーケットは観光島であるため、私立病院の価格設定は高めの傾向にあります。だからこそ、海岸沿いを拠点にする場合はなおさら保険が重要になるのです。まだ拠点を迷っている方は、プーケットの住みやすいエリアのガイドをご参考に、主要な病院に近い地区を確認してみてください。
タイの健康保険の費用はどのくらいかかりますか?
しっかりとした外国人向けプランの場合、年間約20,000から120,000バーツの費用を見込んでおきましょう。同い年の場合、国際プランの価格は通常、タイのローカルプランの2〜4倍になります。価格の幅が非常に広いのは、年齢、タイ国内限定か世界中かという補償範囲、免責金額、通院治療を含むかどうかによって保険料が変わるためです。
市場の大まかな目安として、基本的なタイのローカル入院プランであれば若い購入者向けに月額わずか数百バーツから始まり、Siam Legalは意味のある補償を受けられる現実的な最低ラインを年間約35,000バーツ(約1,200米ドル)としています。中程度の国際プランは、Now Health Internationalなどのプロバイダーで月額約112米ドルから始まることが多く、高齢の申込者向けの包括的な全世界補償はさらにはるかに高額になります。保険代理店のPacific Primeの報告によると、国際プランの平均費用は数千ドルに及び、補償レベルに応じて約1,500から3,100米ドルの範囲に収まる購入者が多くなっています。免責金額を受け入れたり(例:20,000バーツ)、日常的な通院補償を外して高額な入院イベントのみに絞ることで、保険料を大幅に抑えることができます。リタイアメント資金全体の計算については、タイでのリタイアに必要な資金の数値を参考にしてください。また、タイに持ち込む外国所得への課税が実際の可処分所得に影響を与える可能性があることにも留意してください。
年齢別の一般的な保険料
年齢は価格を左右する最大の要因であり、60歳を過ぎると保険料は急激に上昇します。以下の表は、保険代理店Tenzing Pacificの数値をもとにした、国際風プランの年間保険料の目安範囲を示しています。最終的な価格は保険会社、補償上限額、免責金額、病歴によって異なるため、見積もりではなく大まかな計画用の数値としてお考えください。
| 年齢 | 年間保険料の目安(国際風プラン) | この年齢で起こりがちなこと |
|---|---|---|
| 30歳 | 750から1,000米ドル | 最も安価な帯域。加入や通院特約の追加が容易 |
| 40歳 | 1,000から1,400米ドル | まだ手頃。国際プランを固定する良いタイミング |
| 50歳 | 1,400から2,000米ドル | 価格が上昇し、アンダーライティングの質問が厳しくなる |
| 60歳 | 2,000から3,500米ドル | 一般的なリタイアメントビザの年齢。価格面でローカルプランが魅力的に見える |
| 70歳 | 4,000から8,000米ドル | 新規加入を制限する保険会社もあり、継続性が極めて重要になる |
タイ在住外国人の健康保険カテゴリーに属するすべての人への教訓はシンプルです。遅くよりも早く加入することです。55歳でプランを開始して更新し続ける方が、すでにいくつかの持病がある68歳になってから最初の保険を探すよりも、はるかに簡単で安上がりです。
タイのローカル保険と国際プランの比較
核心となる選択はローカルか国際かであり、価格とタイ国内限定の補償を取るか、全世界での通用性とより高い上限額を取るかに行き着きます。タイのローカルプラン(Pacific Cross、LUMA、AXAおよびAetnaのタイ法人などの保険会社)はより安価で、現地の病院との決済もスムーズですが、一般的にタイ国内の治療のみを対象とし、支払限度額が低く、年齢が上がるにつれて、または高額な請求の後に再審査や更新拒否をされることがあります。国際プラン(Cigna Global、Allianz Care、AXA Global Healthcare、William Russell、APRILなど)は費用が高くなりますが、全世界での補償、非常に高い上限額、終身の更新保証、英語によるサービスを提供しており、年をまたいで複数国を行き来する場合に重要となります。
| 特徴 | タイのローカル保険 | 国際プラン |
|---|---|---|
| 平均価格 | より安価(しばしば半額以下) | より高価 |
| 地理的補償 | 通常はタイ国内のみ | 全世界または地域全体 |
| 支払限度額 | より低い(例:100万から500万バーツ) | 高い(多くは100万米ドル以上) |
| 更新の保証 | 常に保証されるわけではなく、再評価や拒否があり得る | 通常は終身保証 |
| 既往症 | 厳格。多くは除外または拒否される | 負担金(ローディング)付きで安定した状態をカバーする可能性が高い |
| 手続きとサービス | タイ語の場合あり、現地での請求 | 英語サービス、グローバルな請求チーム |
| 最適な対象 | 予算重視、タイ国内滞在中心、移動しない人 | 高齢の購入者、頻繁な旅行者、複雑な病歴のある人 |
Feather Insuranceはリタイア層に向けてうまくまとめており、多くの高齢外国人にとって全世界補償と英語サポートがある国際プランは、価格が高くてもより実用的な選択肢になると指摘しています。どちらの答えが常に正しいということはないため、以下の選び方のセクションでは、一般的な話ではなく個人的な決定へと落とし込んでいきます。
どのビザに健康保険が必要か:O-A、LTR、DTVの現実
保険が義務付けられているかどうかは完全にどのビザを所持しているかによって異なり、2つのリタイアメントルートの間で規則が大きく異なります。これが常に人々を悩ませるため、主要な長期滞在オプションについての現在の状況は以下の通りです。
- 非移民ビザO-A(リタイアメント、海外で申請)。 健康保険への加入が義務付けられています。タイ王国領事館の要件に従い、補償額は最低300万バーツ(約10万米ドル)以上(歴史的にコロナウイルス感染症を含む)である必要があり、ThaiEmbassy.comが説明するように以前の基準では通院40,000バーツ、入院400,000バーツの最低ラインが設定されていました。タイの保険の場合はTGIA承認済みの保険会社のものである必要があり、外国の保険の場合は必要な証明書が必要です。
- 非移民ビザO(リタイアメント、タイ国内で申請)。 Siam Legalが示すように、このビザを取得するために健康保険は必要ありません。これが、多くのリタイア者がO-Aよりも国内申請のNon-Oを選ぶ最大の理由です。ただし、保険への加入は依然として強く推奨されます。
- 長期居住者(LTR)ビザ。 Pacific Crossが詳述するように、少なくとも50,000米ドルの補償範囲を持つ健康保険、または社会保障給付金や預金などの承認された代替手段が必要です。
- ディスティネーション・タイランド・ビザ(DTV)。 LUMA HealthとThaiEmbassy.comが確認しているように、健康保険は公開された要件ではありません。義務ではありませんが、タイの先払い型私立システムを考慮すると、強く推奨されます。
| ビザ | 保険の義務 | 最低補償額 | 詳しく読む |
|---|---|---|---|
| リタイアメント O-A(海外発給) | はい | 300万タイバーツの保険金額 | リタイアメントビザガイド |
| リタイアメント Non-O(タイ国内発給) | いいえ | 不要(推奨) | リタイアメントビザガイド |
| LTR | はい | 50,000米ドル(または代替手段) | LTRビザガイド |
| DTV | いいえ | 不要(推奨) | DTVガイド |
| タイ・プリビレッジ | いいえ | 不要 | プリビレッジビザガイド |
| 教育(ED) | いいえ | 不要 | 教育ビザガイド |
どのルートを選ぶにしても、コンプライアンスの維持は保険だけに留まりません。ほとんどの長期滞在者は90日ごとの居住地報告も行う必要があります。短期滞在のみの場合は、観光ビザとビザ免除ガイドや観光ビザでの最長滞在期間に関する注意点が、外国人向けプランではなくなぜ旅行保険が適しているのかを説明しています。
既往症と除外事項
特定のアンダーライティングを経るプランを購入しない限り、すでに持っている疾患は除外されるものと仮定し、申請時に隠さないようにしてください。タイの私立保険会社はケースバイケースでリスクを評価し、合法的に疾患を除外したり拒否したりすることができ、より厳格で安価なローカルプランほどその傾向が顕著です。告知義務違反は、将来の保険金請求を拒否される最も早い原因となります。
疾患を申告すると、保険会社は通常、Pacific Primeが説明する3つの方法のいずれかで対応します。
- 永久除外。 その疾患はポリシーから外されますが、他のすべての事象はカバーされます。
- モラトリアム。 一定期間(通常2年間)はその疾患が除外され、その後症状がなければカバーされる可能性があります。
- ローディング(割増保険料)。 疾患をカバーしますが、リスクを反映してより高い保険料を請求します。
Pacific Crossが除外事項を注意深く読むよう強調しているように、国際プランは割増料金を払って安定した慢性疾患をカバーすることに比較的前向きですが、タイの保険会社は慢性的な問題をそのまま除外したり拒否したりすることが多くあります。市場全体で見られる一般的な一律の除外事項には、美容整形、不妊治療、自損事故、そして多くのプランにおいて開始日より前に発生したあらゆる事項が含まれます。すべてを申告し、条件を文書で取得し、支払う前に除外事項のページを読んでください。
選び方:意思決定のためのフレームワーク
最も安い見出しの保険料ではなく、ご自身の年齢、渡航パターン、病歴に合ったプランを選びましょう。以下の基準を確認した上で、ローカルか国際かを選択するための2つの経験則を活用してください。
- 補償上限額。 一流の私立病院での大手術が完全にカバーされるよう、十分な高さを目指しましょう。500万バーツの限度額は、タイでの入院補償として妥当な最低ラインです。
- 地理的範囲。 めったに国外に出ないならタイ国内のみで十分ですが、旅行をしたり年をまたいで複数国で過ごす場合は全世界補償に支払いましょう。
- 更新の保証。 再審査なしで終身更新できることを確認してください。これは、年齢を重ねるにつれて最も重要になる静かな機能です。
- 免責金額。 自己負担額(免責)を高くすると保険料が下がり、少額の請求を自分で負担でき、万が一の災害からのみ保護されたい人に適しています。
- 通院。 日常的なクリニック受診をカバーしたいのか、それとも大きな入院イベントだけに絞りたいのかを決めます。
- 年齢制限。 最高加入年齢を確認し、70歳や75歳を超えても補償が継続するかどうかを確認してください。
タイのローカルプランを選ぶべきケース: タイに長期滞在しており、60歳未満で健康であり、旅行をめったにしせず、価格が最優先事項である場合。現地の病院との決済が簡単で、費用がはるかに安くなります。
国際プランを選ぶべきケース: 高齢である、管理可能な既往症がある、保証された終身更新を望む、またはタイ国外で過ごす時間が長い場合。より高い保険料は、その携帯性、より高い上限額、そして安心感を買うことになります。どれを選ぶにしても、適切なプランの予算化は、タイの銀行口座の開設ガイドが準備を助けてくれるような、デポジットやセットアップといった他の初年度の大きな費用と並行して考える必要があります。
購入方法と避けるべき間違い
評判の良い代理店を通じて購入するか、大手保険会社から直接購入し、少なくとも3つの見積もりを比較し、価格の前に更新条件を読んでください。優れた代理店を通しても追加費用はかかりません(保険会社から手数料が支払われます)。あなたの病歴に合った適切なアンダーライティング会社を紹介してくれ、特に既往症がある場合に非常に役立ちます。ニーズがシンプルですでに希望するプランが決まっている場合は、直接購入もうまくいきます。
- わずかな節約のために保険金額を低く設定しないこと。 プーケットの私立病院で重大な手術費用がそれを上回るまで、500万バーツの上限額は安く見えます。
- 更新の保証を無視しないこと。 請求後に契約を解除できるプランは、70歳になった時にはほとんど価値がありません。わずかな保険料の節約よりも、保証された更新を優先してください。
- 旅行保険と外国人向けプランを混同しないこと。 旅行保険は短期旅行向けであり、継続的な治療や海外居住は除外されることが多いため、長期滞在者には適切な健康プランが必要です。
- 空白期間を作らないこと。 古い保険が切れる前に新しい保険が始まるように手配するか、その間に発生した新たな疾患が永久除外対象になってしまいます。
- すべてを申告すること。 完全な告知こそが、将来の保険金請求を有効に保つ唯一の方法です。
ビザのために保険が義務付けられている場合は、申請書類の一部となるため、O-AやLTRルートに先立ってポリシーを整えておきましょう。
よくある質問
外国人の場合、タイの健康保険は月額いくらですか?
中程度の国際プランであれば月額約100〜300米ドル、基本的なタイのローカルプランであればそれより安くなりますが、高齢の申込者はかなり高額になります。健康な40歳であれば月額約100米ドルですが、包括的な全世界補償に加入する65歳は数百米ドルになることがあります。
アメリカ人はタイで健康保険に加入できますか?
はい。アメリカ人はタイのローカルプランまたは外国人在住者向けに設計された国際プランのいずれかを購入できます。機能しないのは、米国の健康保険やメディケアに頼ることです。どちらもタイの病院の請求には対応しないため、現地または国際的なプランが不可欠です。
タイ在住者に最適な健康保険は何ですか?
唯一の「最適」なプランというものはなく、年齢、予算、渡航状況によって異なります。若く予算重視の居住者はPacific CrossやLUMAなどの保険会社のローカルプランが適していることが多く、高齢の購入者や頻繁に旅行する人は、終身更新と全世界補償を求めてCigna GlobalやAllianz Careなどの国際プランを好む傾向があります。
タイの医療制度は外国人に適していますか?
はい、タイの私立病院は優秀でモダン、国際色豊かなスタッフが揃っており、それが同国が医療観光のハブとなっている理由です。落とし点は費用であり、保険がなければ私立施設で全額を支払うことになり、補助金付きの公的制度は外国人在住者を対象としていません。
60歳の場合、タイの健康保険はいくらですか?
60歳での国際風プランは年間約2,000〜3,500米ドル、タイのローカルプランはそれ以下を見込んでおきましょう。価格は補償レベル、免責金額、既往症によって大きく変動するため、帯域だけに頼らず個別の見積もりを取得してください。
既往症があってもタイで保険に加入できますか?
可能な場合もありますが、その疾患が除外されること、待機期間が適用されること、またはより高い保険料が課されることを覚悟してください。国際プランは、厳格なローカル保険会社よりも、割増料金を払って安定した状態をカバーする可能性が高くなります。隠すと将来の請求が無効になるため、必ず申告してください。
リタイアメントビザには健康保険が必要ですか?
ルートによって異なります。海外で申請するO-Aビザは300万バーツの補償が必要ですが、タイ国内で申請するNon-Oリタイアメントビザは保険が全く必要ありません。LTRビザは50,000米ドルの補償が必要です。
DTVビザには健康保険が必要ですか?
いいえ。ディスティネーション・タイランド・ビザにおいて、健康保険は公開された要件ではありません。それでも強く推奨されるのは、タイの私立病院が前払いを求め、外国人にとって治療が無料ではないためです。
タイではローカルと国際のどちらの健康保険が良いですか?
ローカルプランは安価でタイの病院との決済が簡単ですが、通常はタイ国内のみを対象とし、更新を拒否されることがあります。国際プランは費用がかかりますが、全世界補償、より高い上限額、保証された終身更新を提供します。若く定住している外国人はローカルに傾き、高齢または移動の多い外国人は国際に傾きます。
タイでの生活に旅行保険は使えますか?
長期滞在の場合、通常は使えません。旅行保険は短期旅行向けに作られており、継続的な治療や海外での居住が除外されることがよくあります。タイに住む場合は、旅行保険ではなく、現地または国際的な専用の外国人向け健康プランが必要です。
情報源
- ThaiEmbassy.com, 退職者向け健康保険
- タイ王国領事館, 非移民ビザO-A要件
- TGIA, 長期滞在ビザO-A承認済み保険会社
- Siam Legal, タイ退職ビザ要件
- Pacific Cross, 長期滞在ビザ健康プラン
- Pacific Prime, タイにおける健康保険の費用
- Tenzing Pacific, 年齢別保険料
- Now Health International, タイ
- LUMA Health, DTVと健康保険
- Wise, タイ在住外国人のための健康保険
このガイドについて
このガイドは、プーケットに居住し取材を行っているThailand Stuff編集チームによって調査・執筆されました。現地での実際の価格、保険会社および公式のビザ情報源、信頼できる費用データと照らし合わせて確認を行い、数値を最新の状態に保つため定期的に見直しを行っています。最終見直し:2026年8月。
これは一般的な情報であり、財務的または医学的な助言ではありません。保険料、ビザの規則、補償条件は変更される可能性があり、個人によって異なるため、ここでの数値は見積もりではなく計画用の目安としてお扱いください。購入する前に、補償内容、除外事項、ビザの要件を保険会社およびタイの関連当局に直接確認し、ご自身の状況に合わせてライセンスを持つ代理店やアドバイザーにご相談ください。
続きを読む
 News
A Thai senator has proposed letting foreigners own 100% of a business in Thailand to end the nominee system. Here is what was said and what it could mean.
 Practical
2026年における正直な答え: ほとんどのタイの銀行は、DTVビザ保有者の新規口座開設を拒否しています。その理由、効果のない方法、そして実際に機能する現実的な代替手段について解説します。
 Practical
タイで観光客はどうやって支払いをすればよいのでしょうか。Wiseや自国のカード、KBankのプリペイドVisaカード、現金、ATM手数料を、タイの銀行口座なしで正直に比較します。